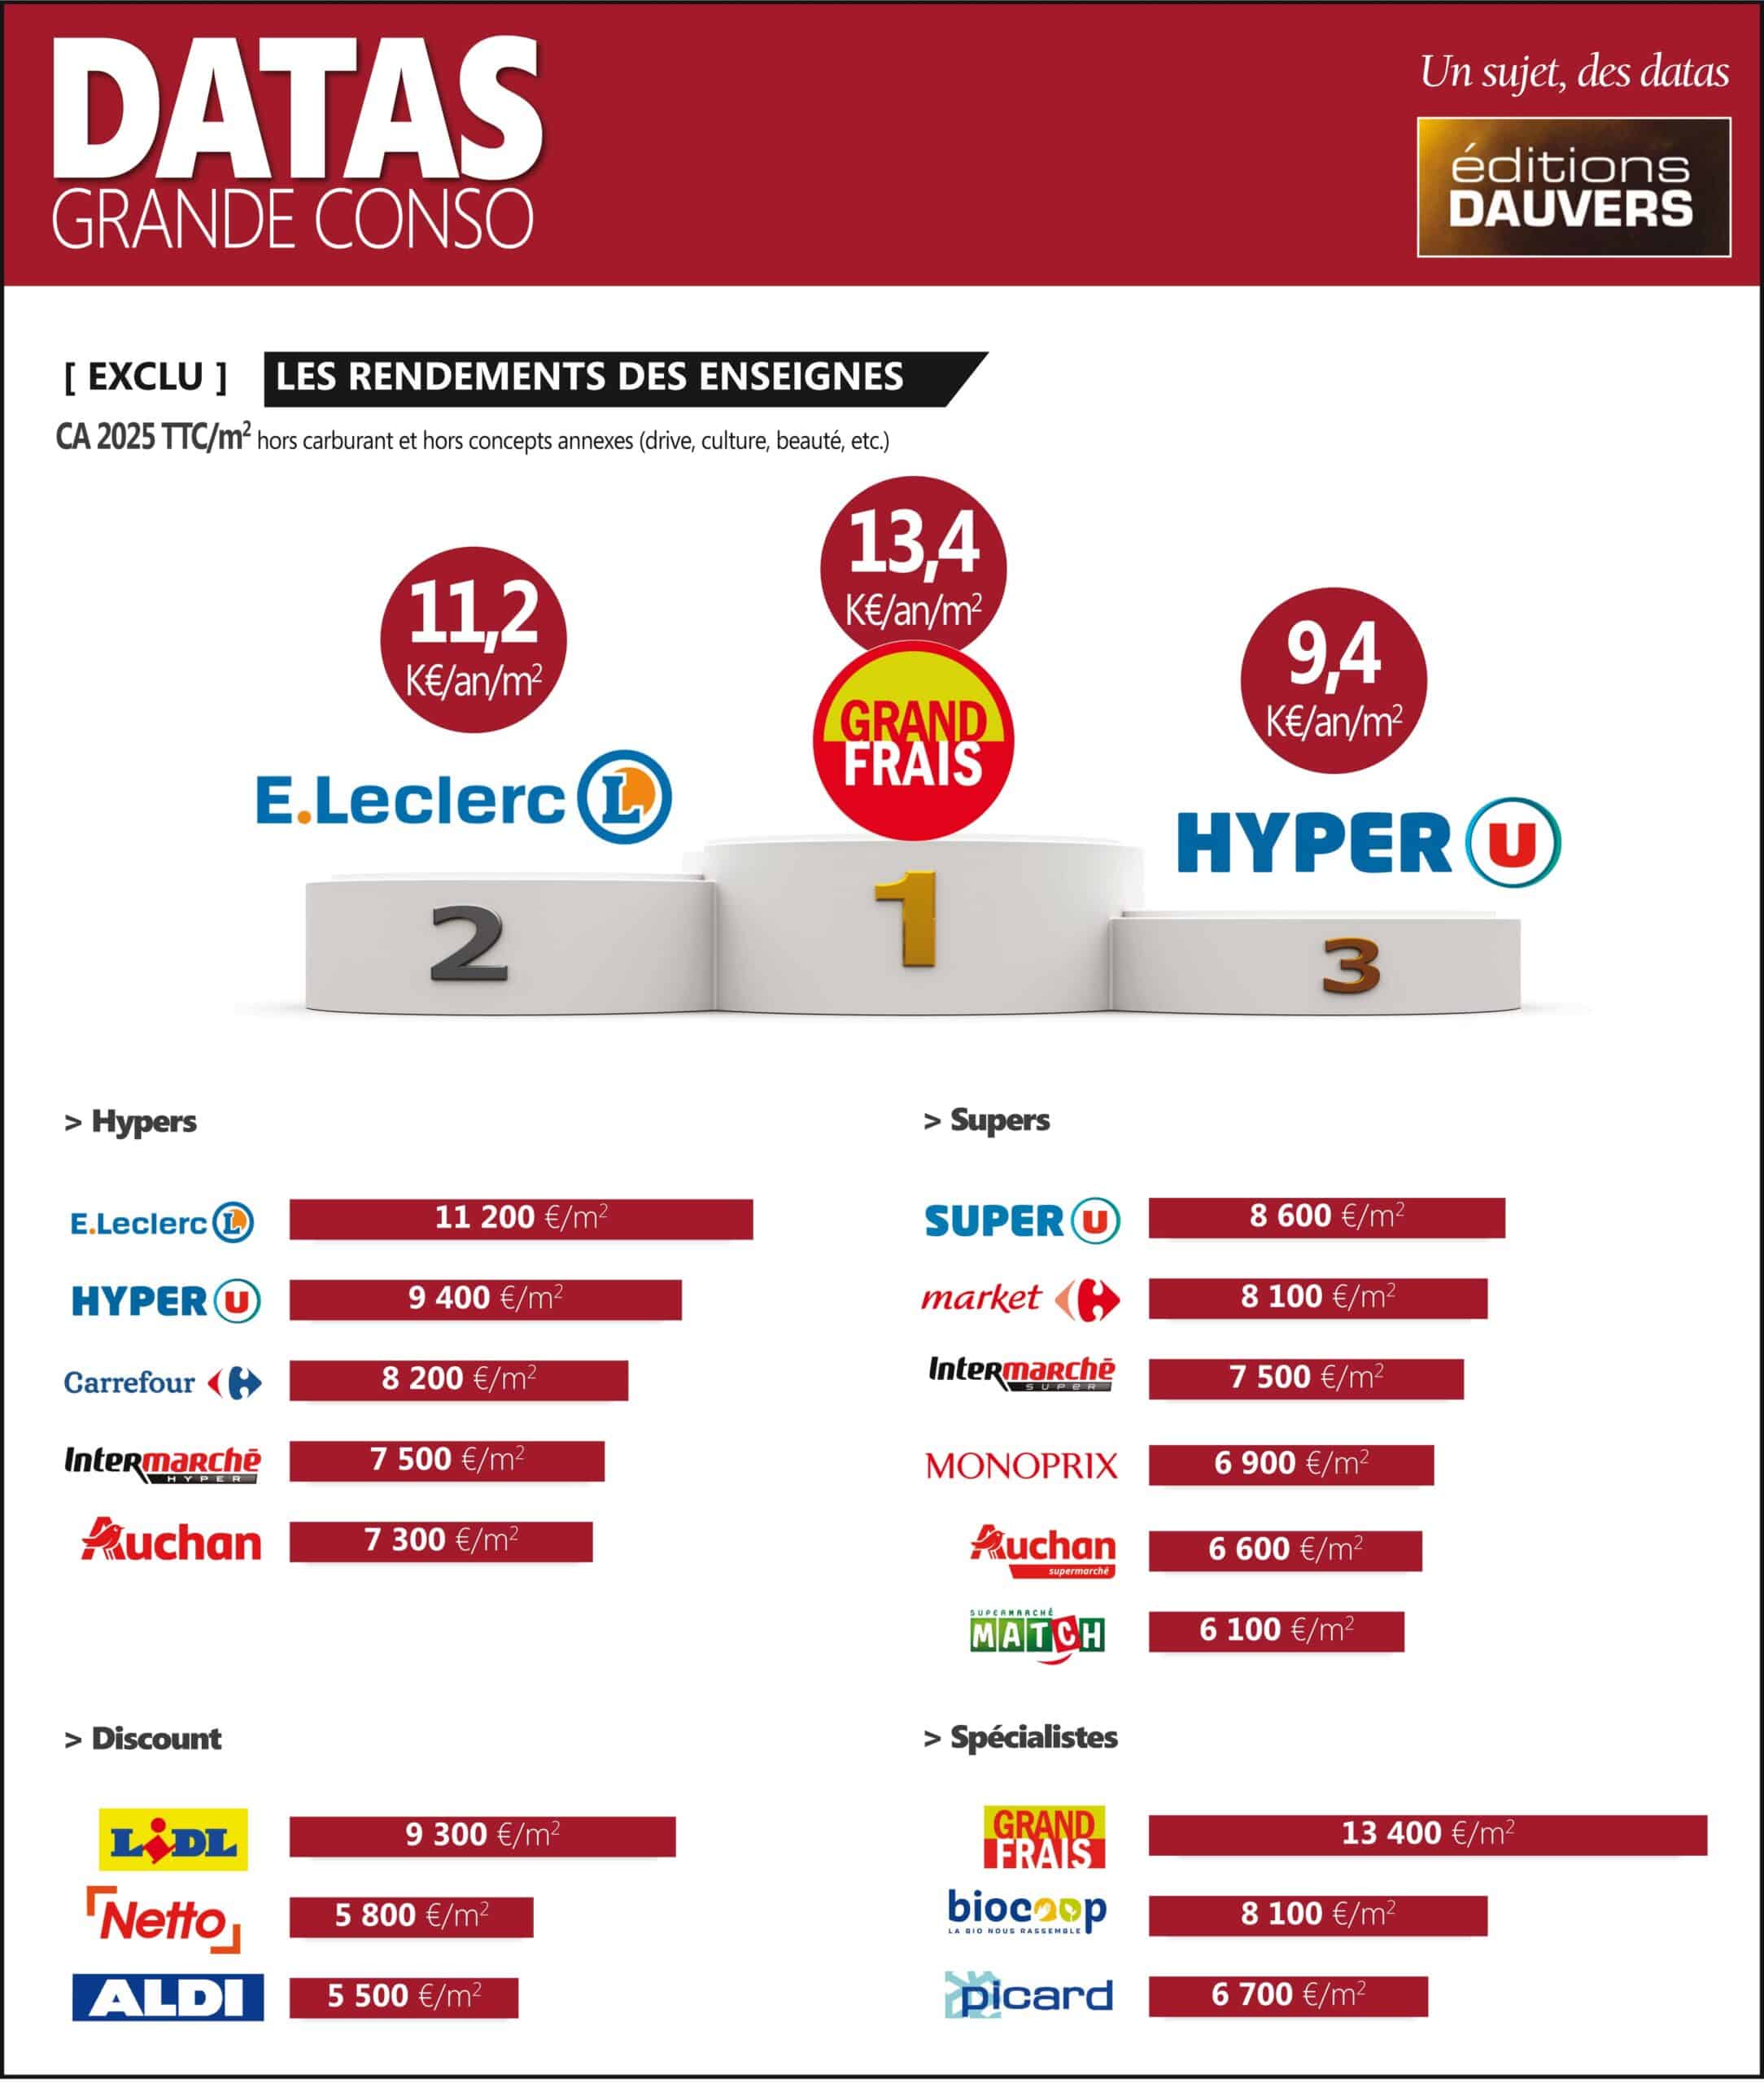
Grand Frais, Leclerc et Hyper U dominent encore une fois le classement des rendements des enseignes en CA/m2. Au pied du podium, Lidl domine outrageusement le format discount tandis qu’Auchan ferme la marche des hypers. Les chiffres très exclusifs de VIGIE GRANDE CONSO.
Insolent ? Intimidant ? Les deux. Le succès de Grand Frais produit des performances qui détonnent. En se spécialisant sur les produits frais trad, par définition mieux valorisés, l’enseigne a dépassé en 2025 les 13 k€ de CA/m2. Un niveau qui reste inatteignable pour les autres acteurs de la grande conso alimentaire. Acteurs qui ne cherchent d’ailleurs pas, c’est toujours aussi surprenant, à en copier le modèle… Seule exception à date : les ambitions de Carrefour avec Match « frais ».
Derrière le cas Grand Frais, Leclerc conforte son avance dans le monde des GSA en franchissant la barre des 11 k€/m2. C’est 19 % de plus qu’Hyper U et 37 % de mieux que Carrefour ! L’écart avec les hypers Auchan devient abyssal : 53 %… Au-delà des difficultés propres à l’enseigne nordiste, l’intégration de Casino (partagée avec Intermarché) tire le distributeur vers le bas. Les hypers Auchan historiques ressortent à 8 k€/m2 de moyenne, tandis que les ex-Casino végètent à moins de 5k€. C’est un peu mieux chez Auchan Super, où les ex-Casino sont au-dessus des 5 k€/m2.
Du côté d’Intermarché, une trentaine de fermetures a permis d’assainir (en partie) le parc racheté au distributeur stéphanois pour atterrir à 7,5 k€/m2. Mais les ex-Casino restants continuent de plomber la moyenne des Mousquetaires : ces points de vente au lourd passif ressortent à 6 k€/m2 chez Intermarché Super (c’est mieux qu’Auchan) et 4 k€/m2 chez Intermarché Hyper (là c’est moins bien qu’Auchan). Ce qui à l’évidence préfigure encore des arbitrages douloureux…
VIGIE GRANDE CONSO est la veille de référence sur le retail que nous éditons depuis + de 15 ans. Analyse best-level (j’assume l’immodestie) et études inédites, la preuve. Infos ici >>