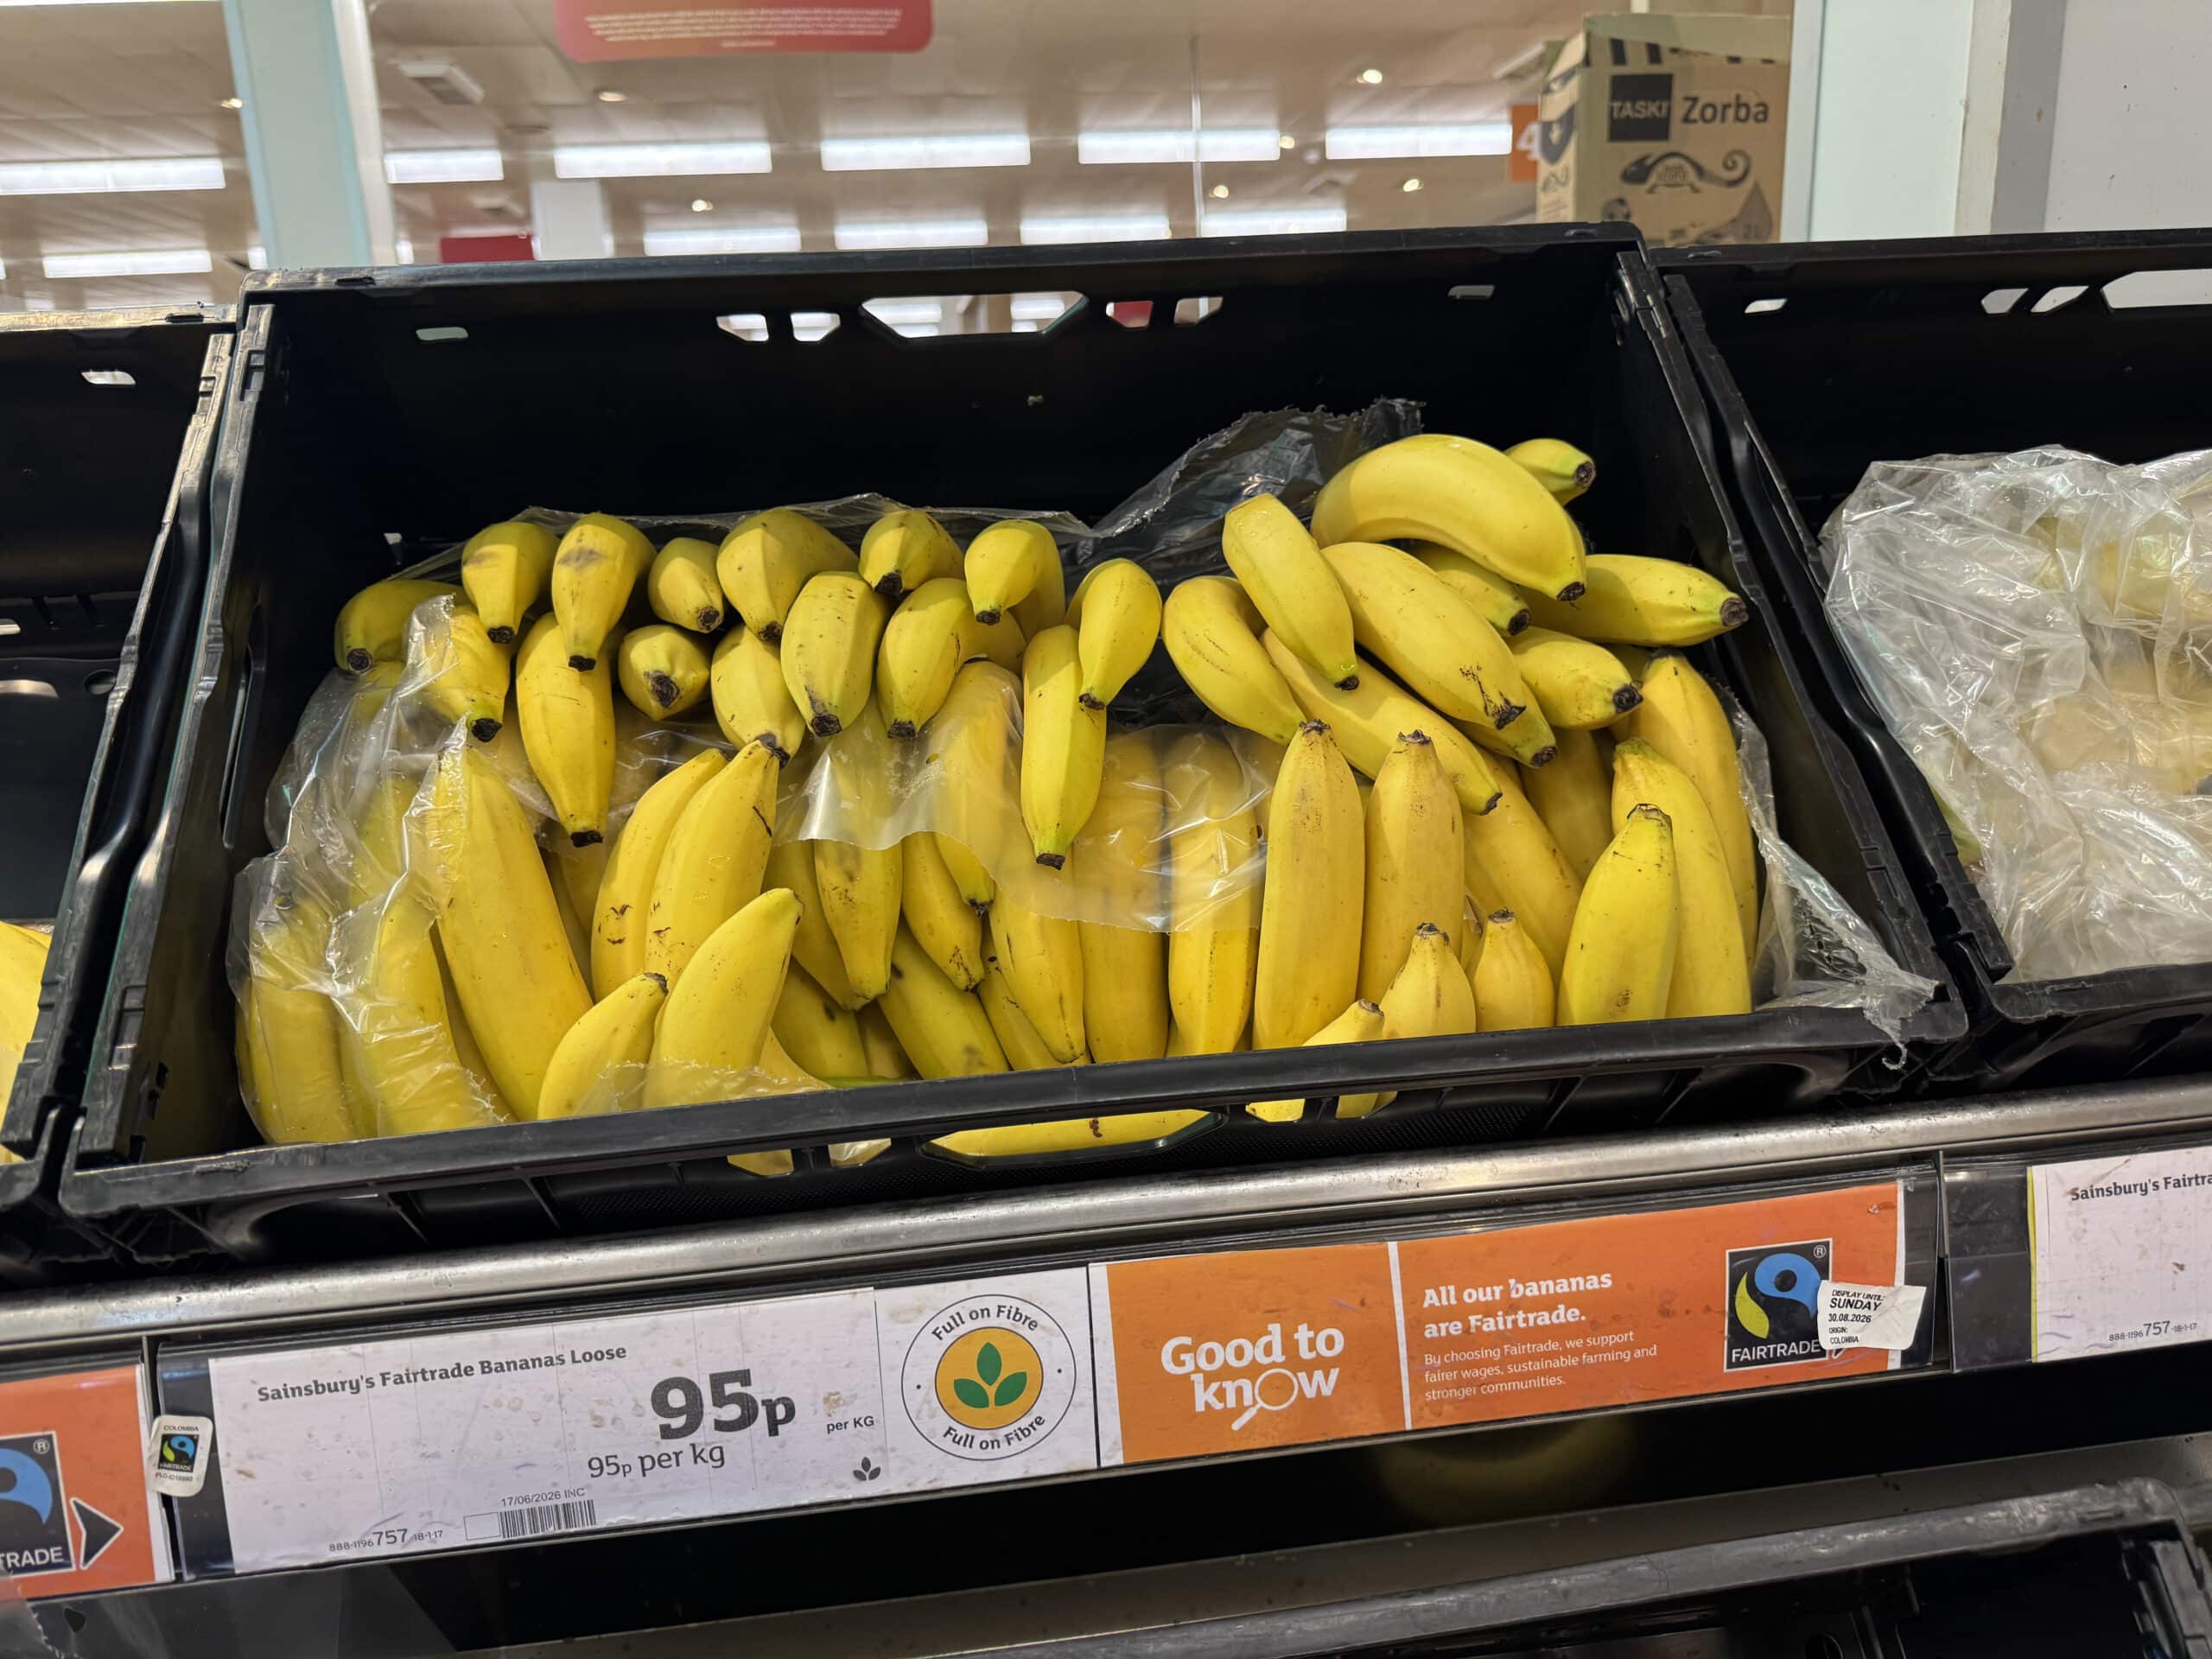
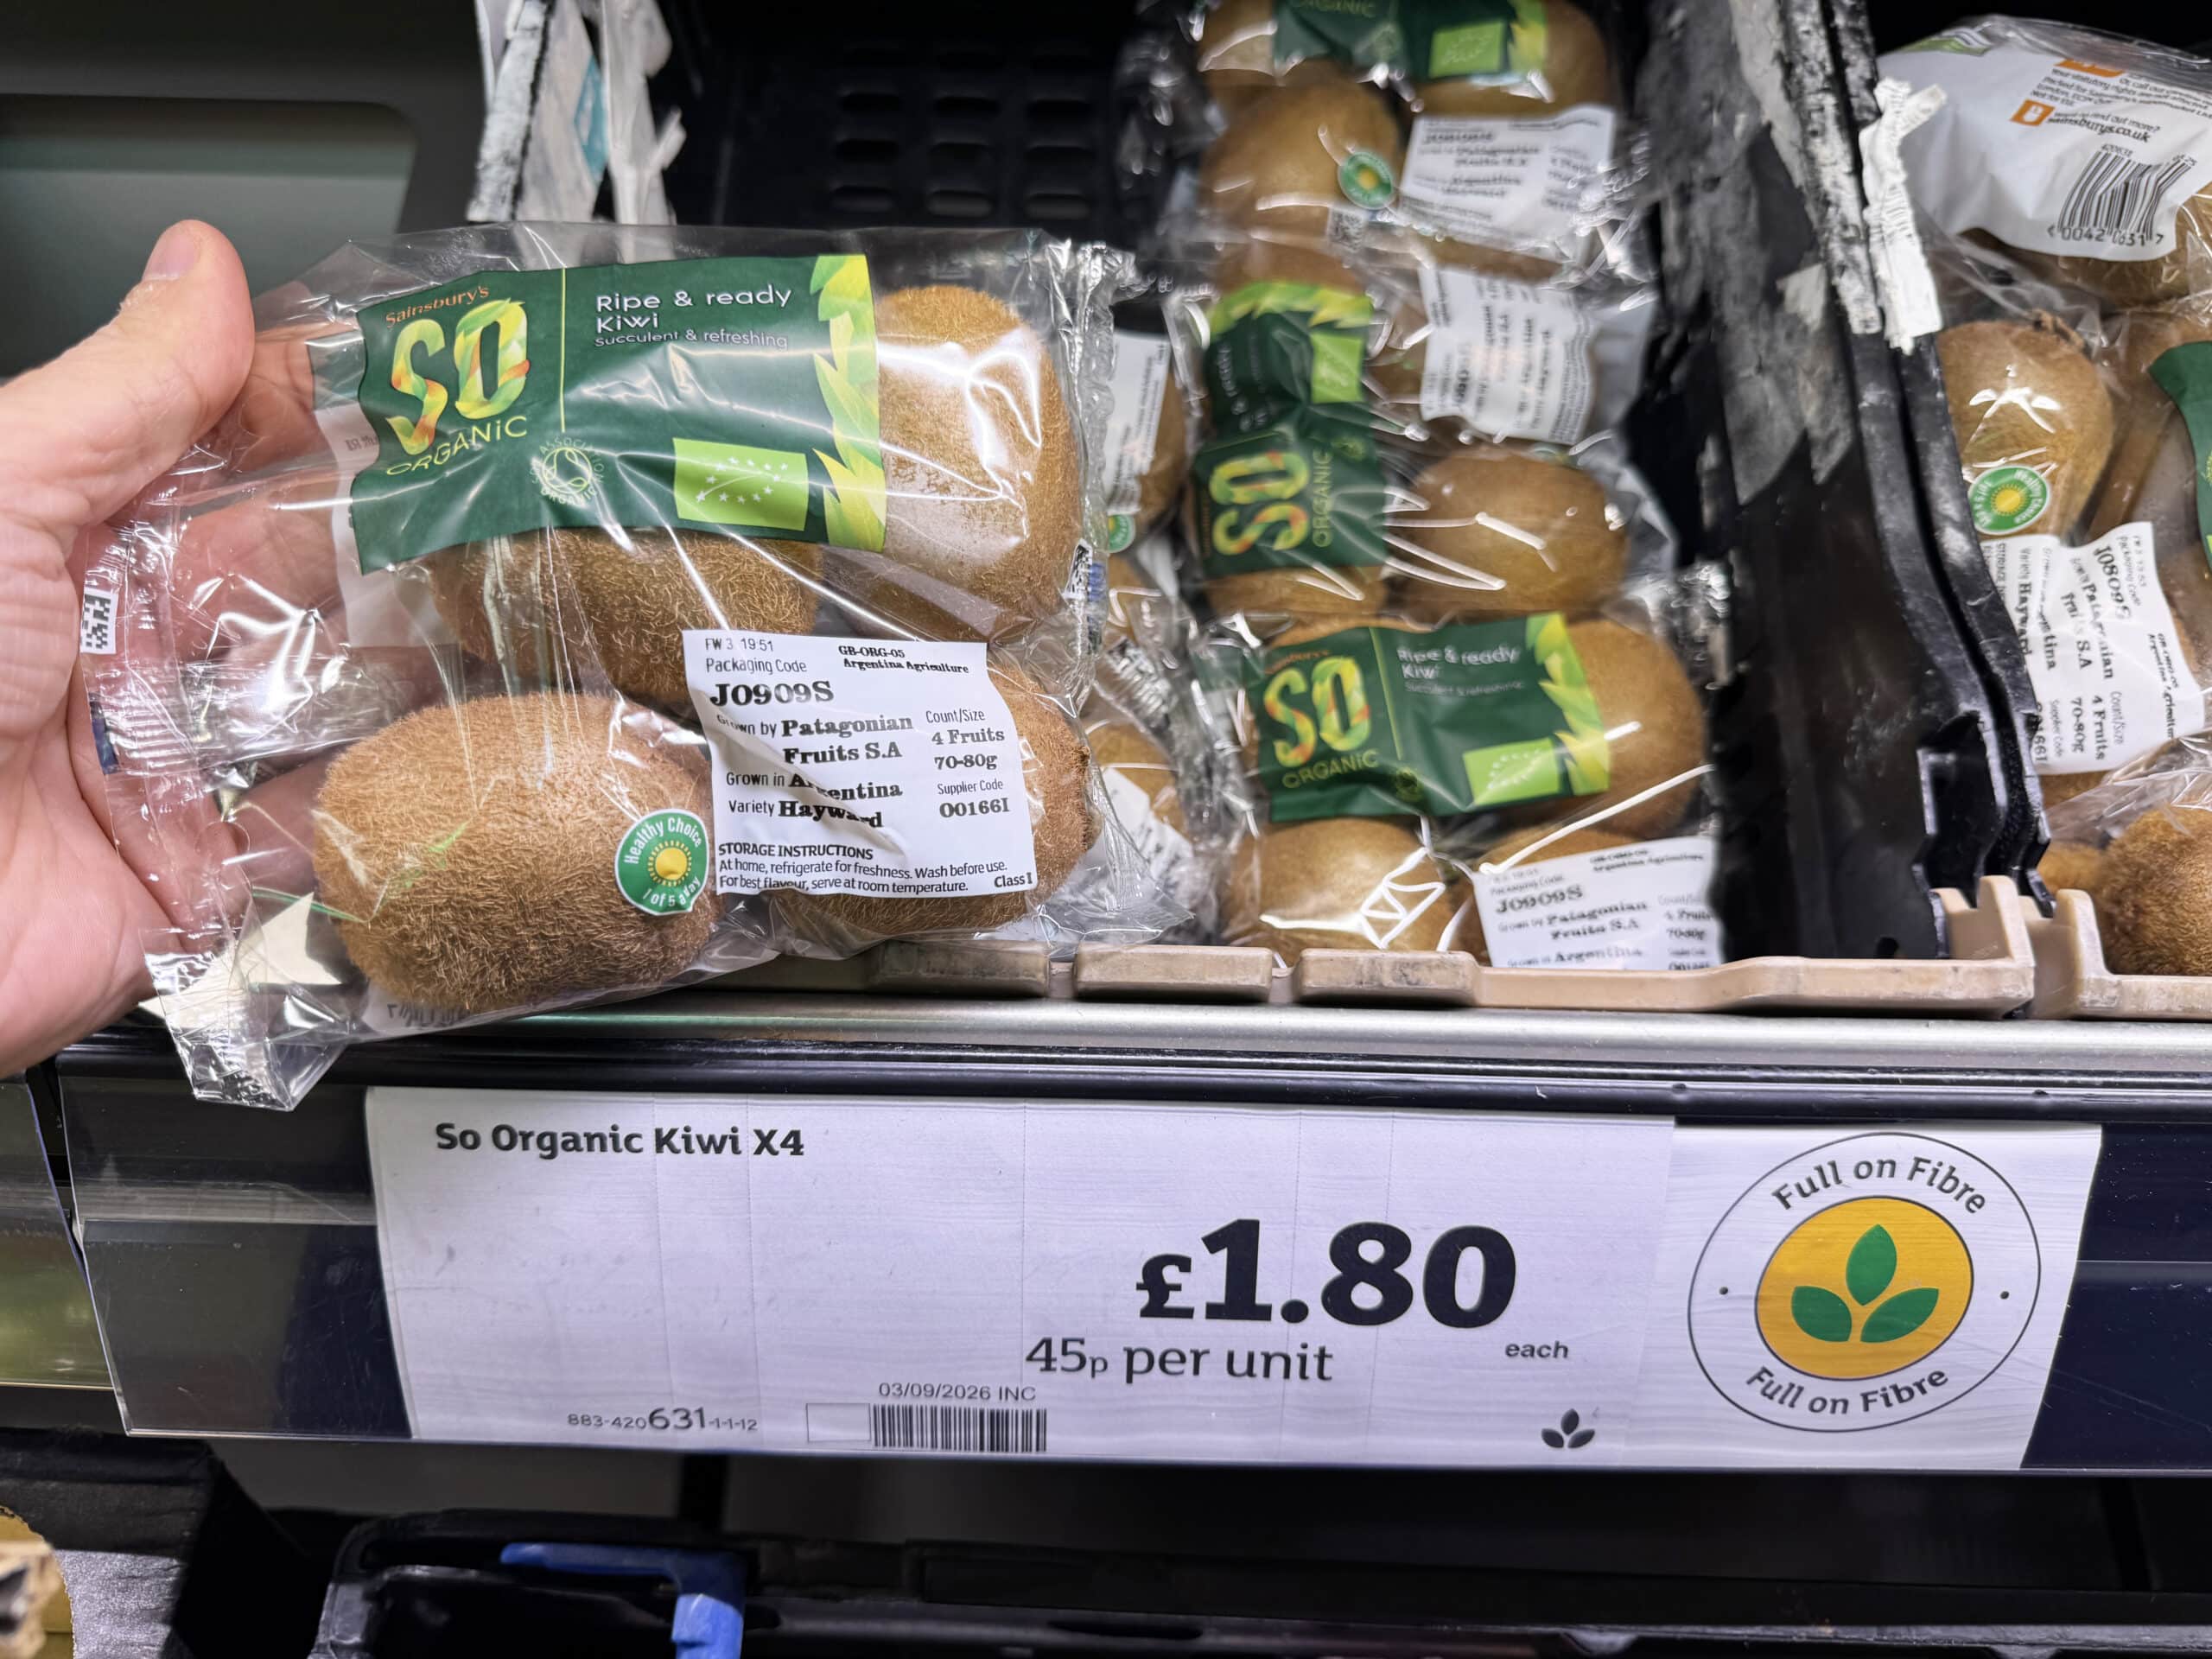
Les rayons fruits et légumes en Angleterre ? Le Paradis des clients ! Ici chez Sainsbury’s (mais aussi chez Tesco, Morrisons, etc.), toujours le même étonnement sur les prix : agressifs. En tous les cas comparés aux référents français. Le week-end dernier par exemple : 95 p (soit 1,10 €) le kilo pour les bananes équitables, et hors promo (comme tous les prix relevés). Autre exemple : les fameuses tomates cerises marocaines. 89 p les 330 g. C’est donc 5 % de plus que le prix courant en France (0,99 €), mais pour 32 % de quantité supplémentaire ! Et peut-être plus frappant encore : les kiwis. 23 p, soit 27 centimes d’euro, toujours hors promo !
Comme l’explication ne réside pas sur l’avantage compétitif de la production britannique, il faut donc – par déduction – regarder du côté des marges du retail. Moins élevées qu’en France. Dans l’Hexagone en effet, où la bataille prix est concentrée sur les produits gencodés (pour la comparaison de produits strictement identiques), le rayon fruits et légumes vient compenser les marges faibles sur le Nutella ou le Coca-Cola. Suffit de voyager un peu pour constater le niveau de la péréquation en France…
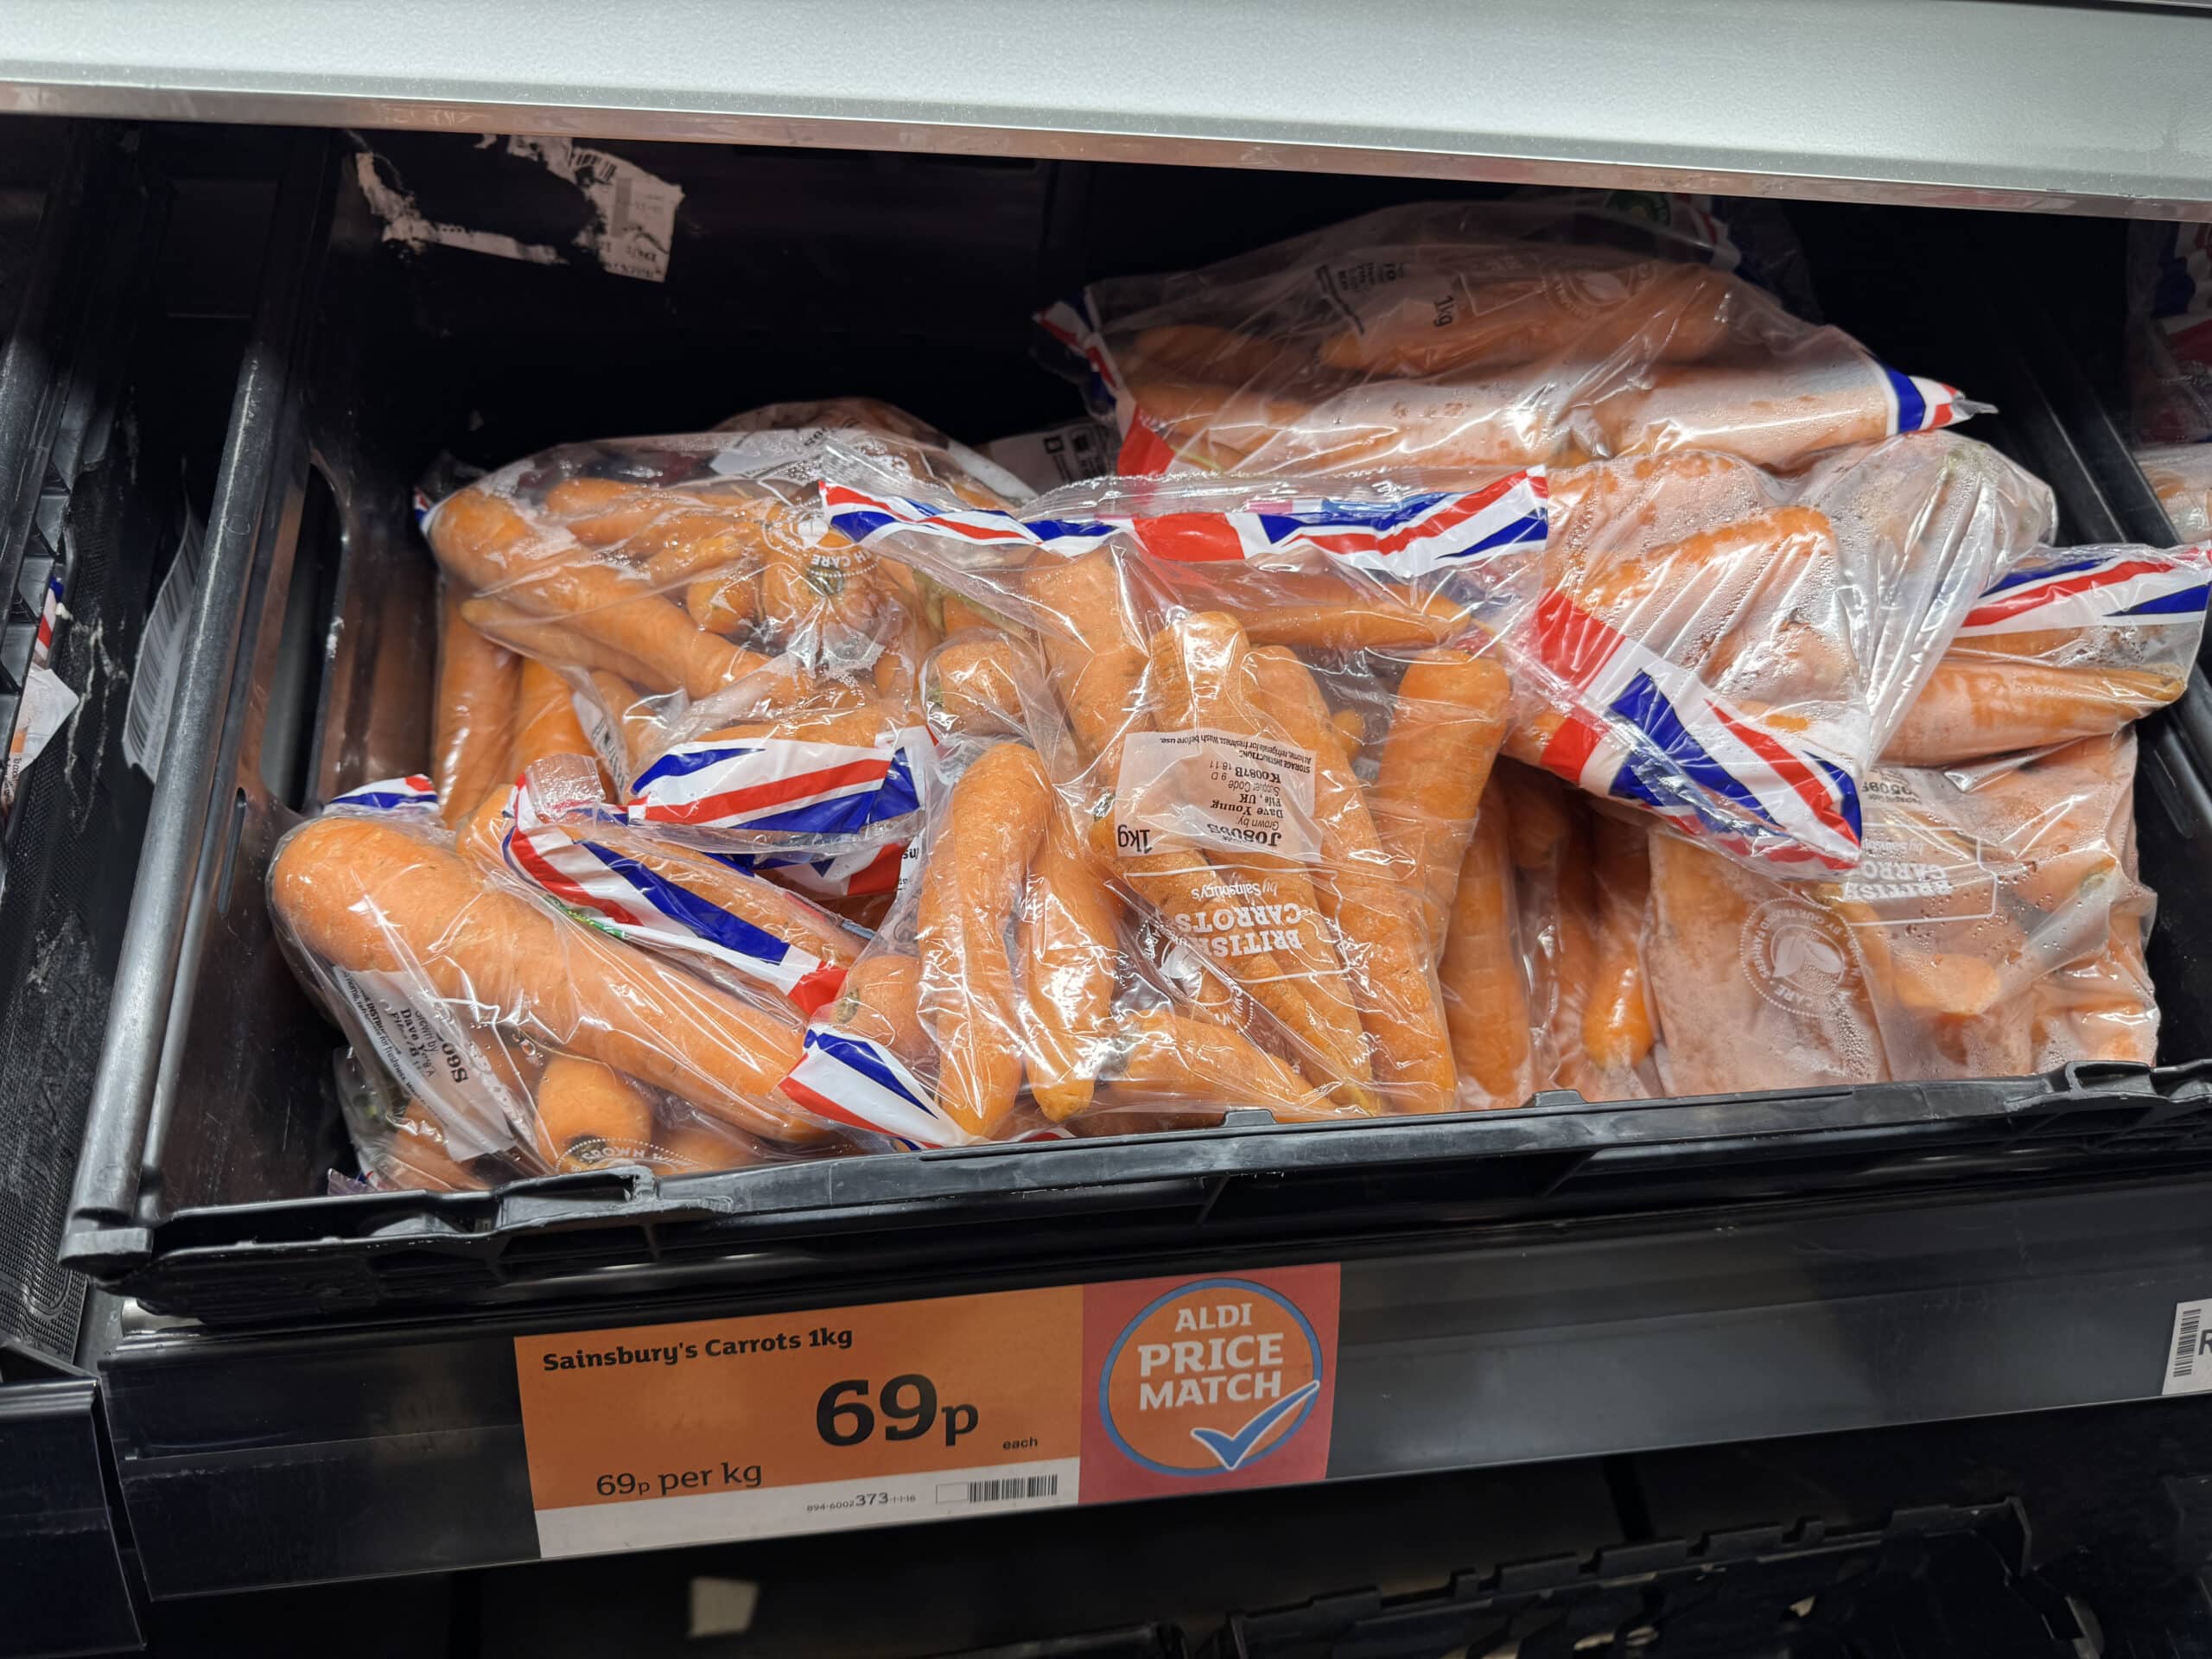
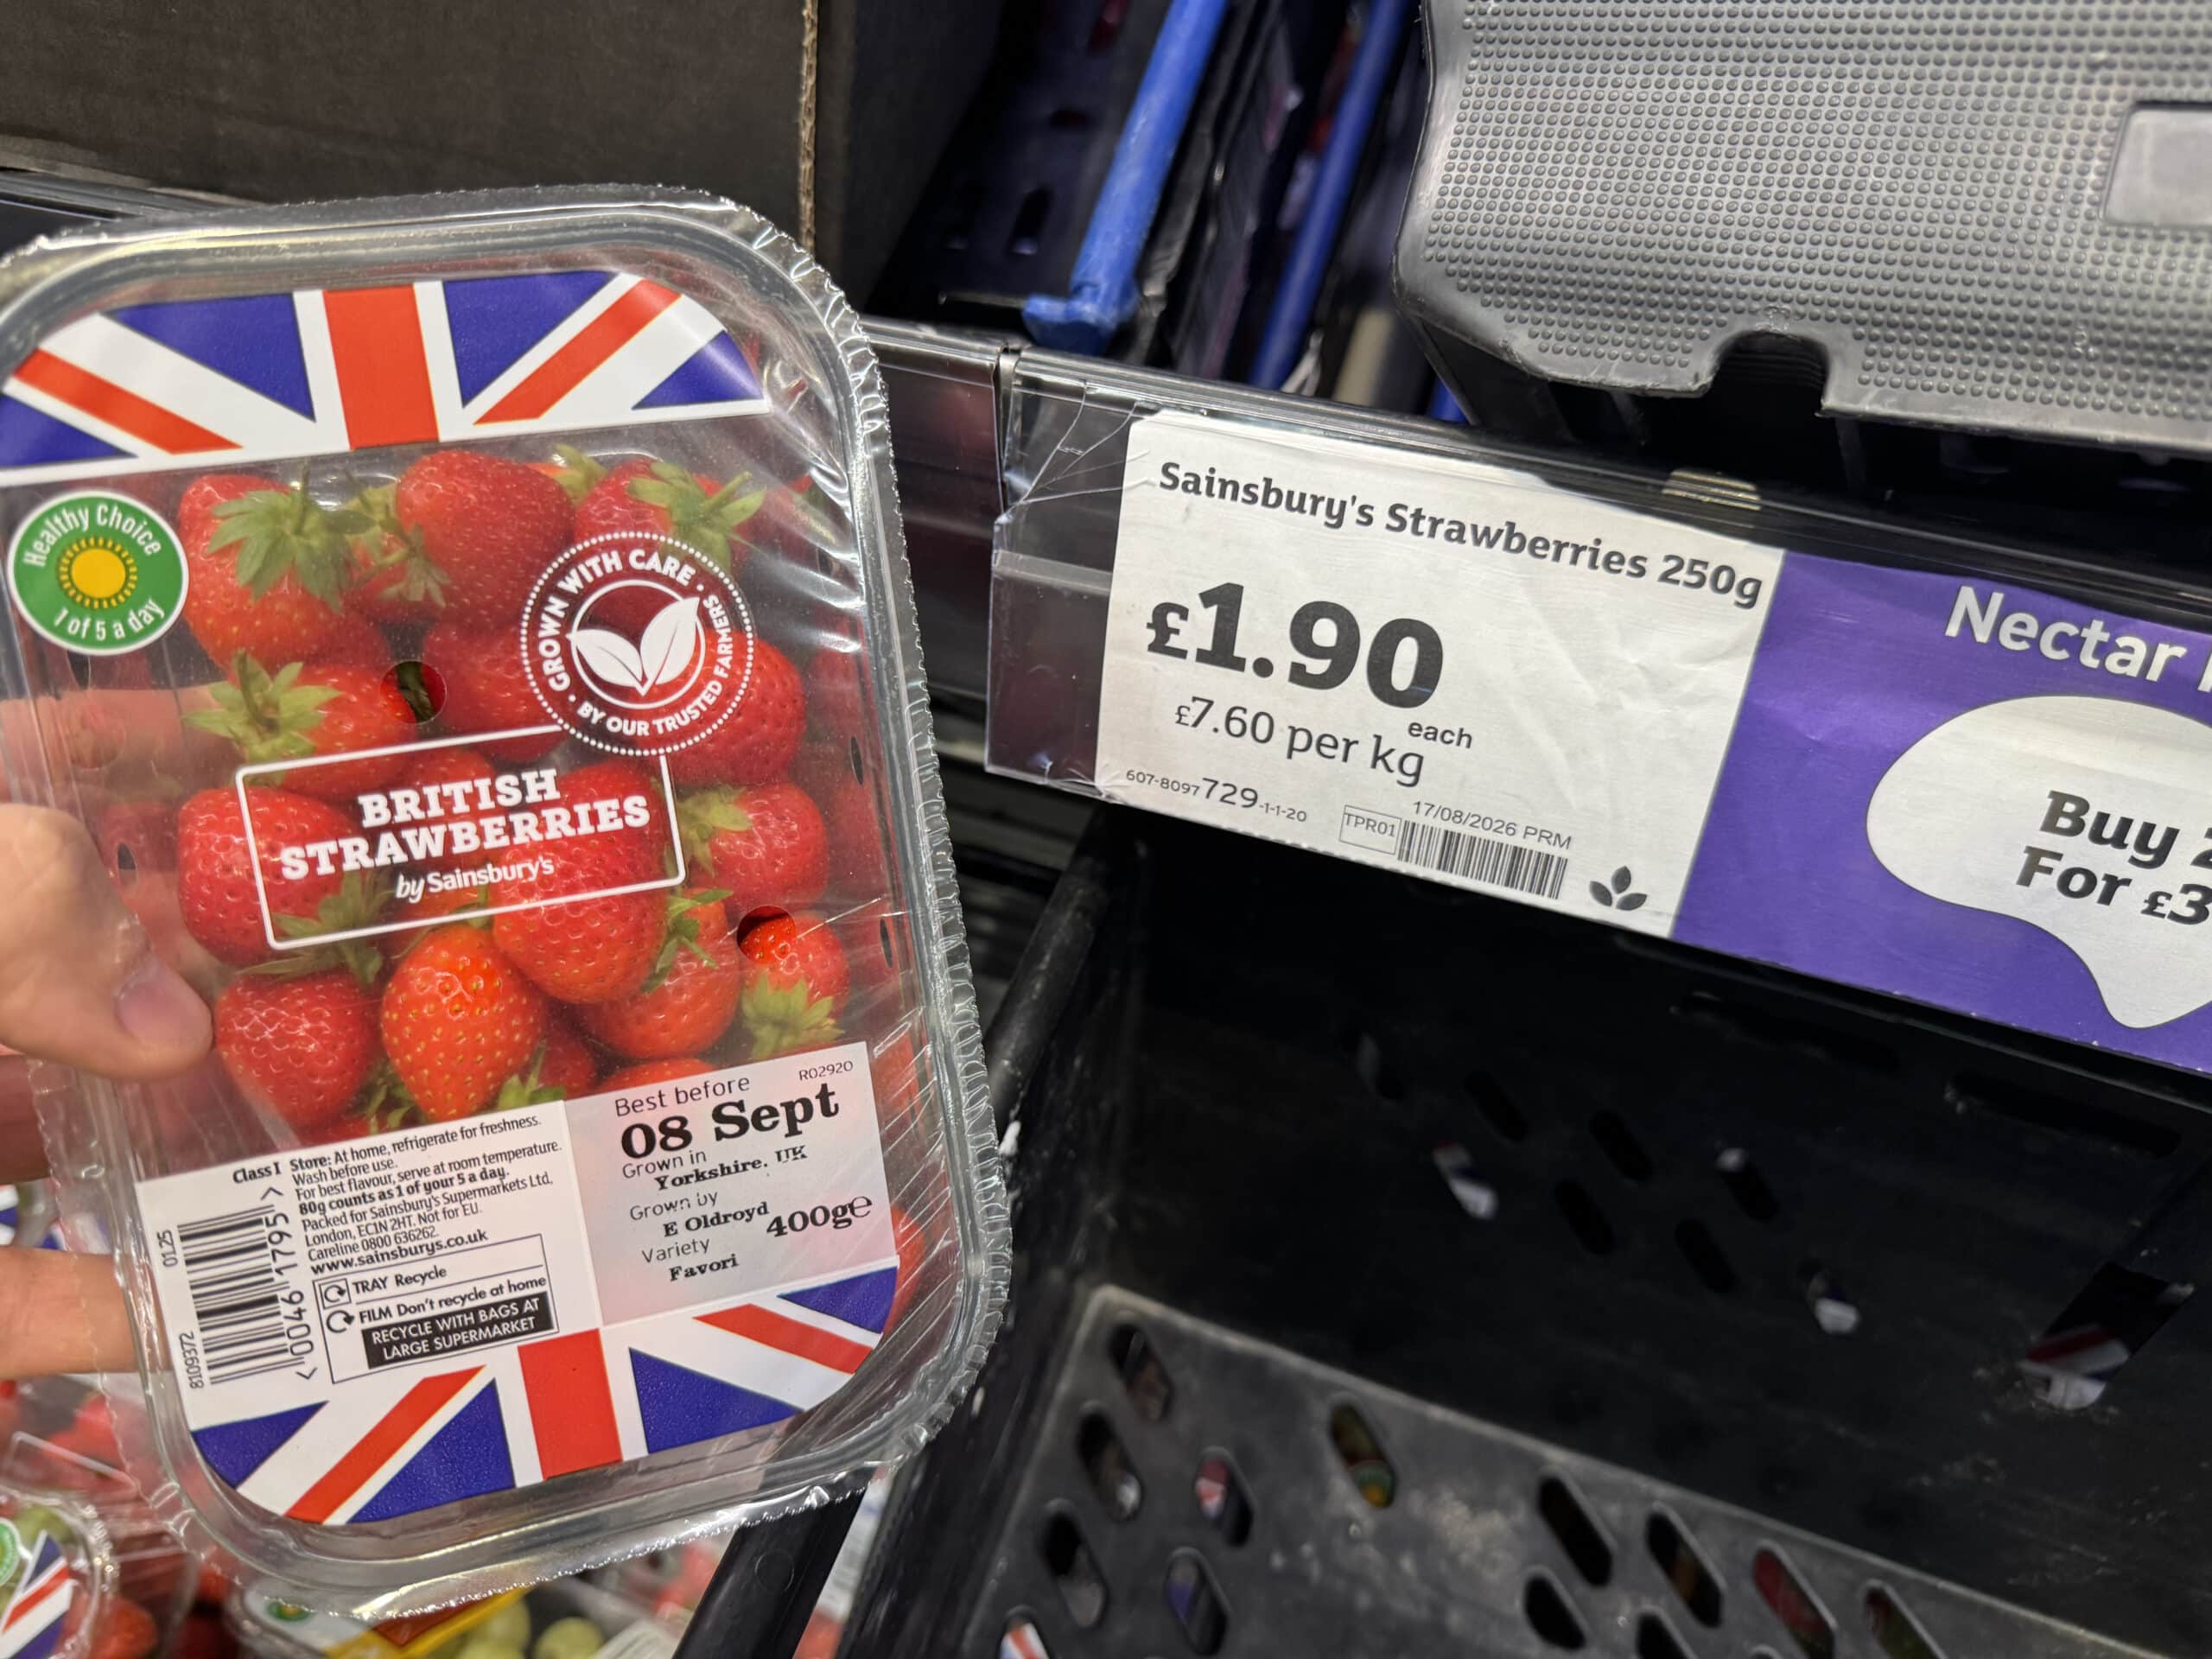
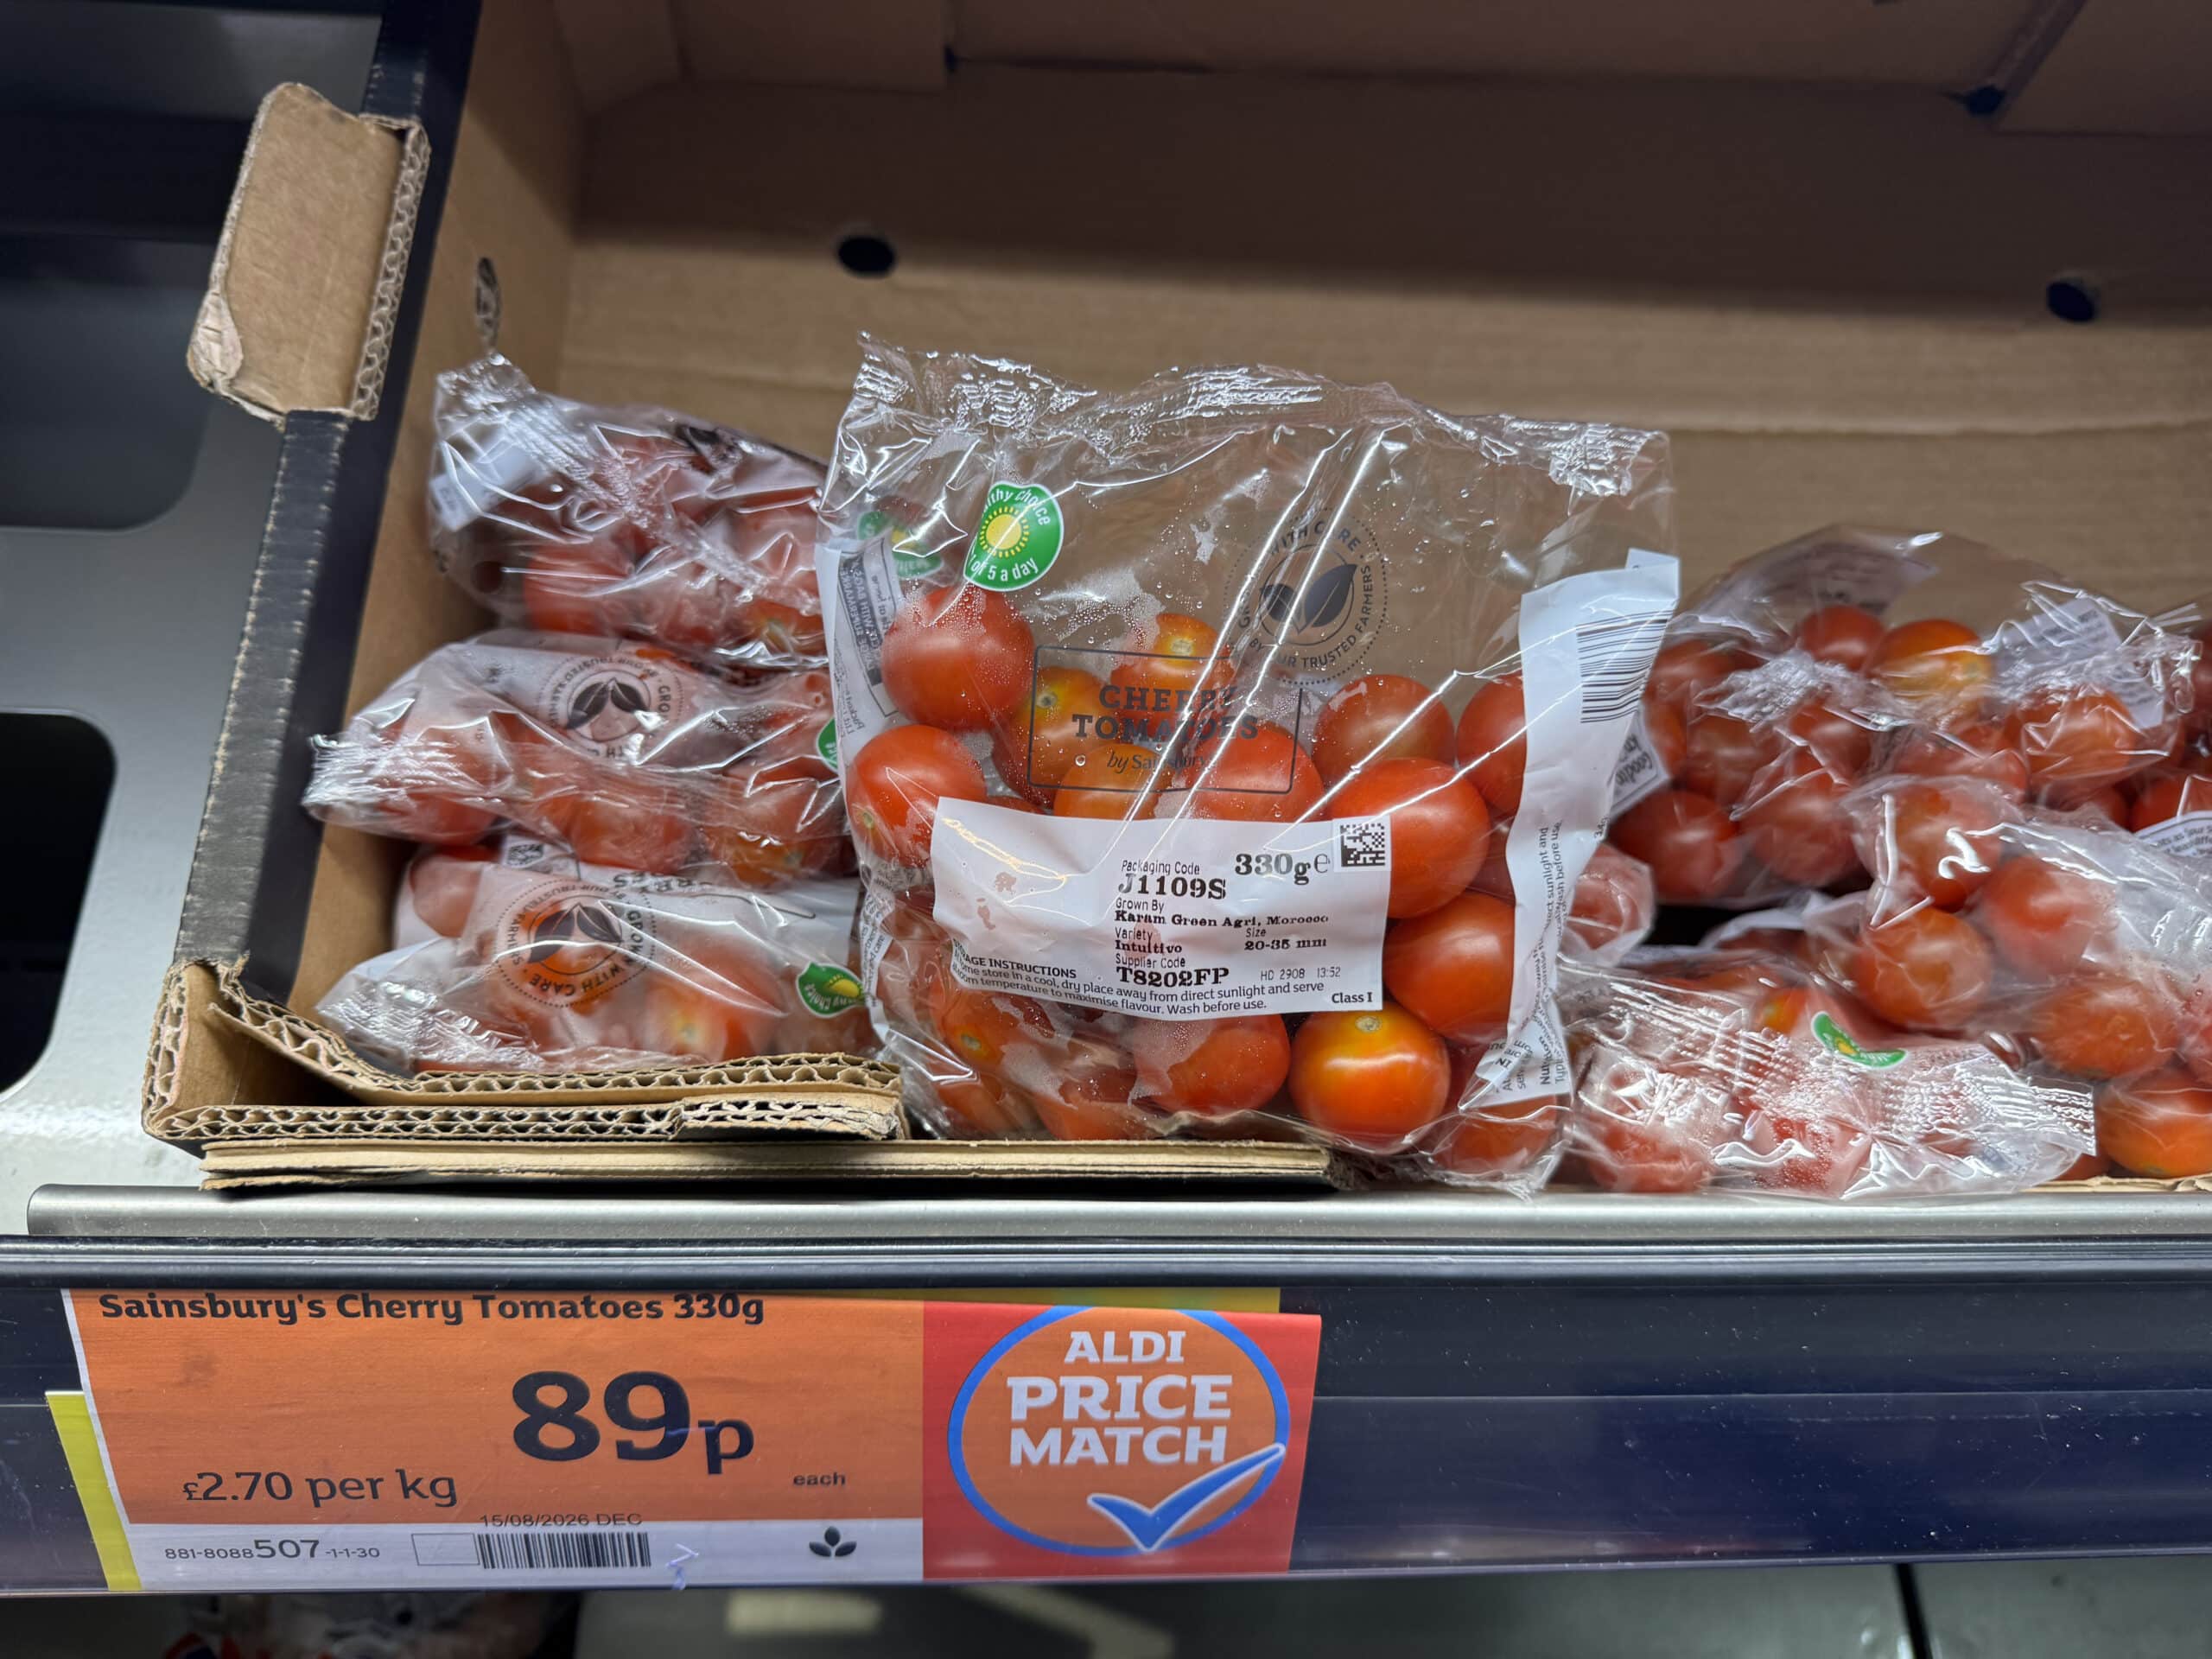
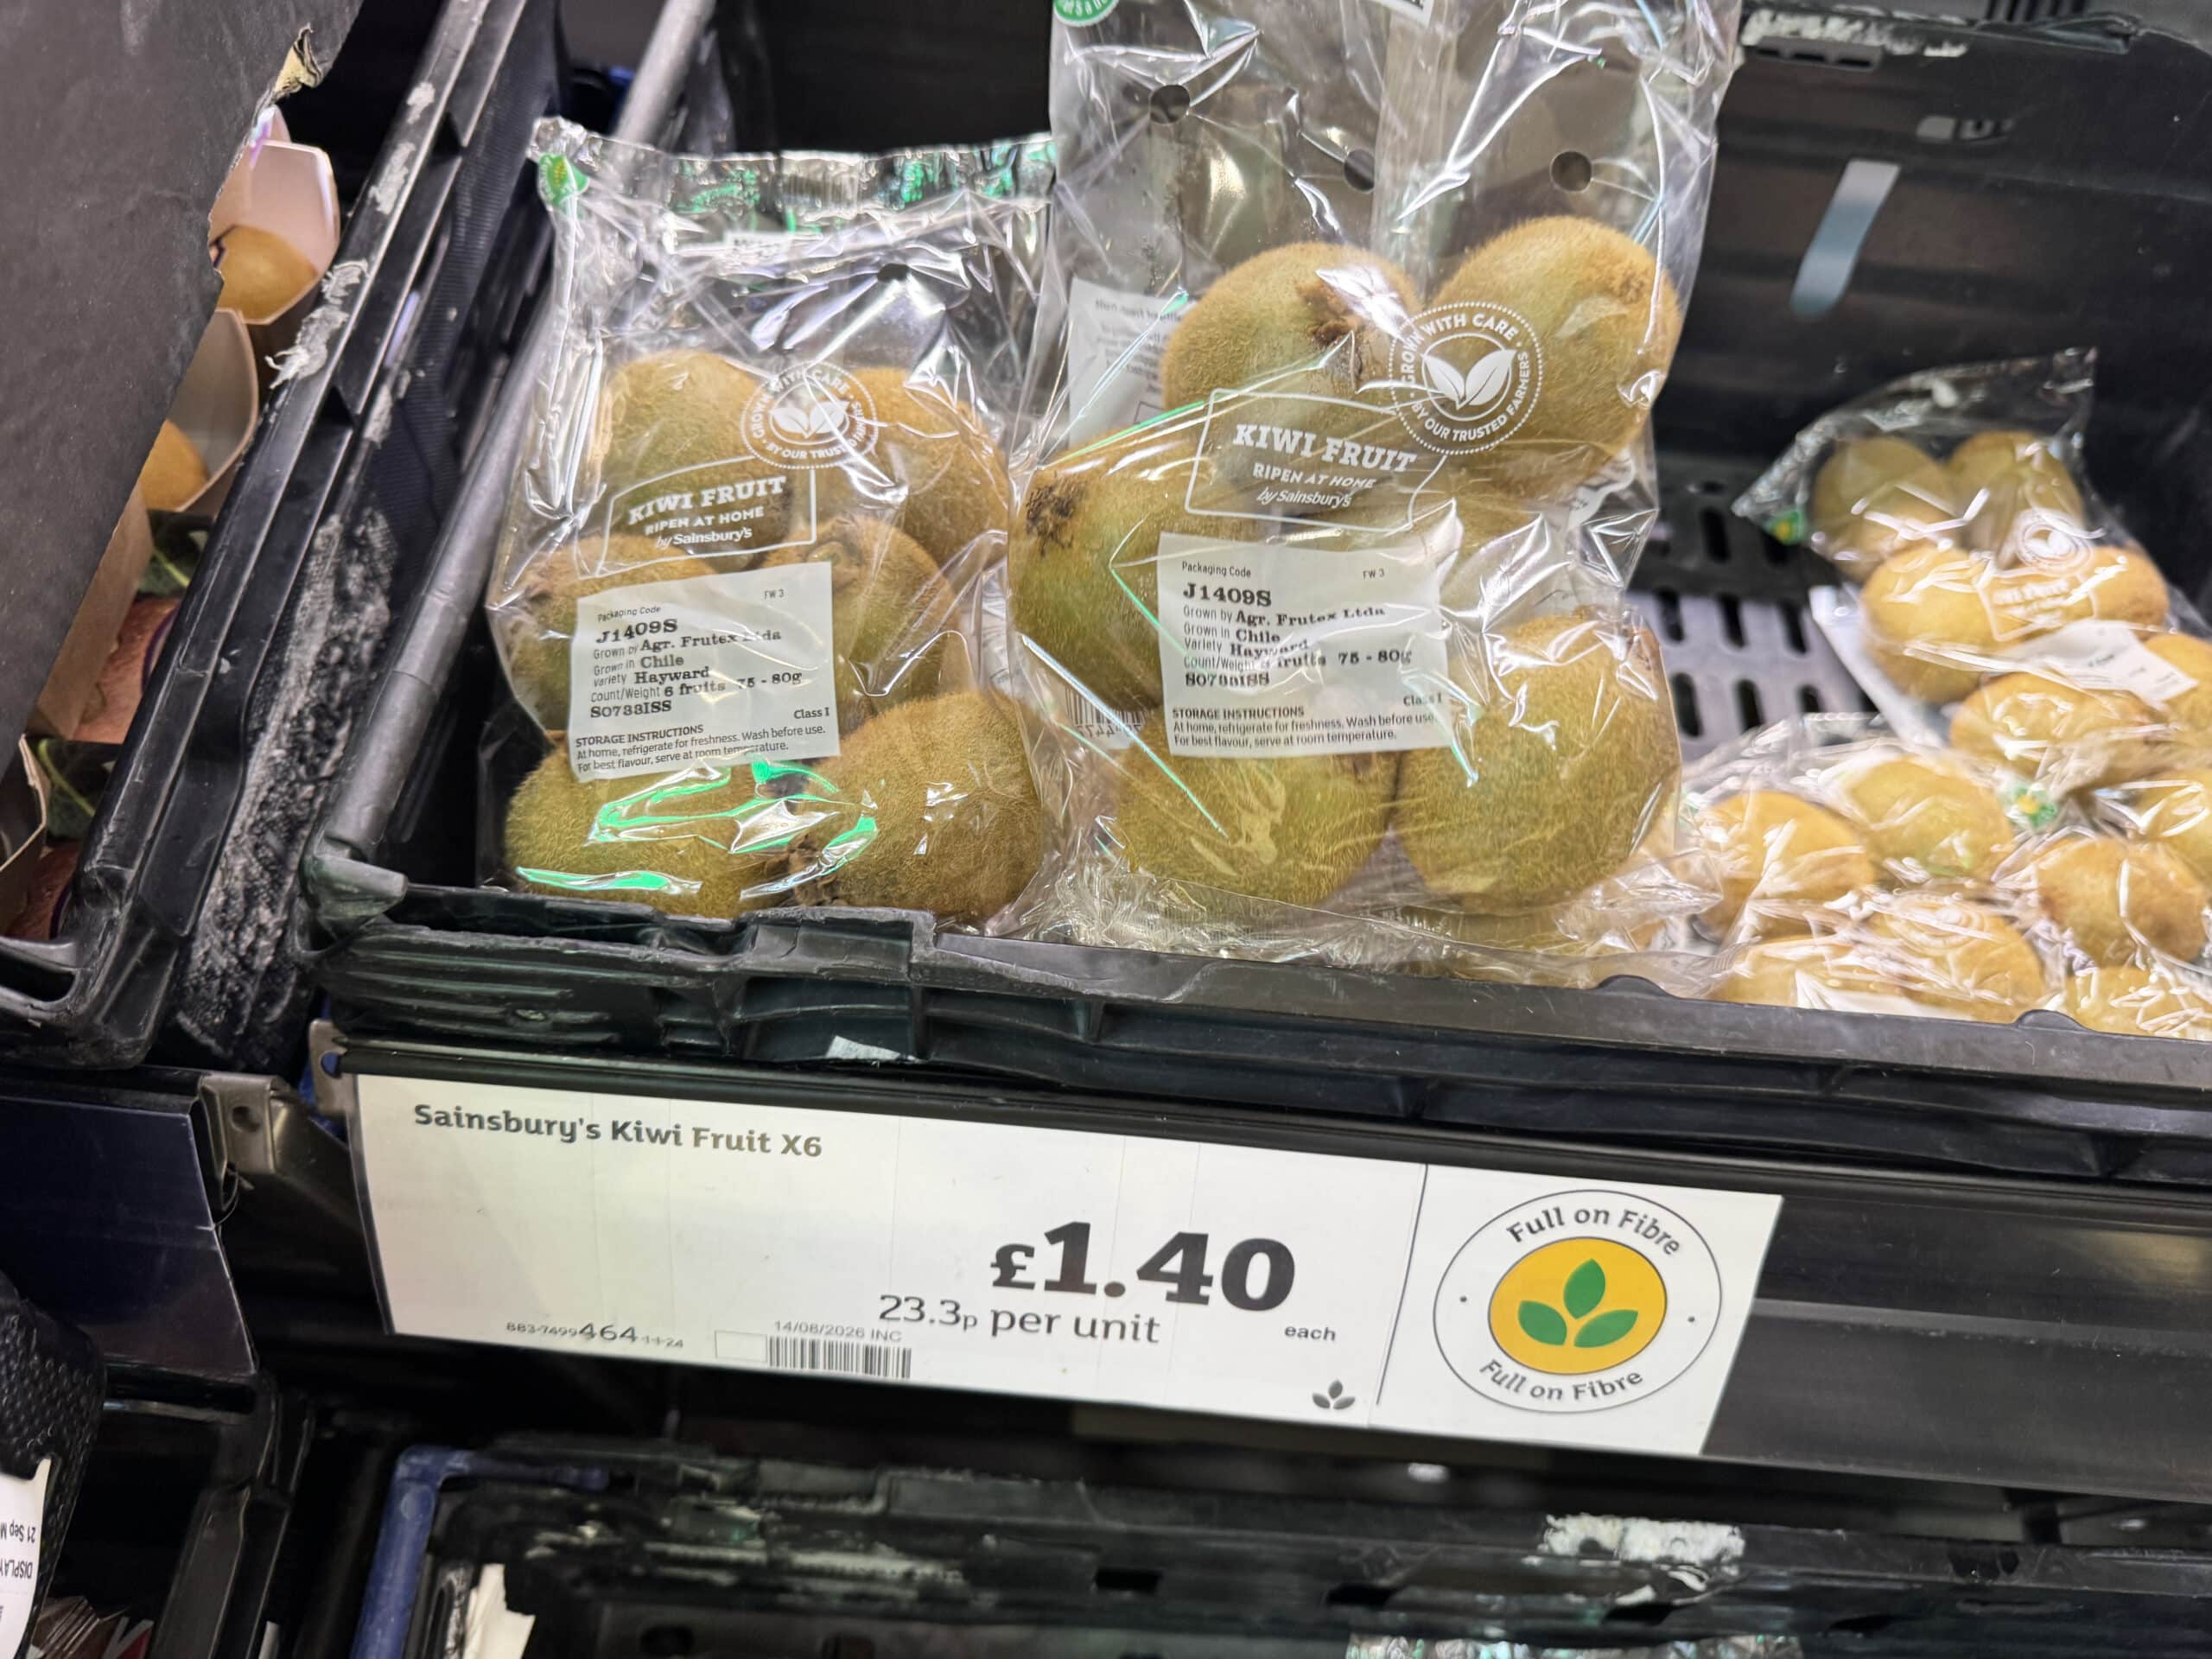
Comme vous le savez tous, après les accords de Yalta, il a été décidé qu’il devait y avoir un “Monsieur Conso” dans chaque pays.
Sauf que personne ne voulait faire ce métier, un des plus dangereux au monde… Mis à part Sol Carlus! Il fut donc décidé de le cloner… Ça n’est donc pas une légende!
En Angleterre, ils ont Oliver Greenback: Un sémillant journaliste qui s’auto-qualifie de “King of Tiles” et qui, par ailleurs, s’auto-attribue tous les ans l’Award de la Big Distribucheun Associacheun… Faut dire qu’il en est l’administrateur ‘volunteer’, entre autres. Il présente tous les matins une chronique sur AwwTiHell, la radio préférée des anglais (D’après un sondage paru sur le Web Big Conso, son blog). Il y titille souvent son comparse, Dr Camel Leon https://www.youtube.com/watch?v=s2pp_ZAk6Uw
Il est en passe de co-présenter, “satisfied or refunded” avec Flavie Flamingo… Il paraîtrait même que, les deux… Bref!
Oliver Greenback est épuisé… Je vous rappelle qu’il a la même mission que le nôtre: La souveraineté machin, les tomates YES!, les glaces artisanales sans oeufs…
Son rôle: Ne pas être content! Et il a de quoi. Saviez-vous que le Royaume Uni dépend massivement des importations pour ses fruits? C’est l’un des pays d’Europe les plus dépendants de l’étranger pour son approvisionnement en produits frais! 80% pour les fruits et 50% pour les légumes… L’Daudau local (Le Greengreen) ne chôme pas…
Il ne Chaumes pas non plus: https://youtu.be/l_QnjBtRG7k?si=w6SvK9gW2VUxsX9g&t=16
Il déteste TOUT ce qui est français! Ce Week End, Greengreen et Daudau se sont croisés dans les allées de Sainsbury’s, puis de Tesco, et enfin de Morrisons… Ils en sont presque venus aux mains.
“Rien ne vaut un canard du Gers, et tant pis si ça te pique!”
– Suck my duck! Nothing compares to Gressingham Duck, moron!
– Moron? Ah ouai… C’est toi l’moron glacé… Ça s’voit que tu n’as jamais mangé de Cassoulet, pardis!
– Eat my shorts! You’ve never tasted Grandma Greenback’s roast lamb with mint Sauce.
– Quand j’comprendrai c’que tu racontes, j’te répondrai du tac au tac, vieux rosbif…
Bref… Ce Greenback a beaucoup plus de répartie que l’tonton Dauvers.
Tellement épuisé qu’il sait aussi s’aménager quelques temps de pause. Le soir, on le retrouve dans les quartiers anglais les plus interlopes… Et devinez qui il y a encore rencontré, ce même Week End, dans les sombres allées d’Ann Summers, d’Harmony, de Lovehoney ou encore de Simply Pleasure? Je vous le donne en thousand: Olivier!
Il finissait son store tour pour être le plus complet possible! (Bien sûr!)
Là, par contre, l’ambiance y était plus détendue, plus amicale, plus… On était passé de rosbif à grosse bifle. Bref!
Revenons à nos muttons… Si les anglais ne se refont pas la cherry sur le rayon F&L, c’est qu’ils se la refont ailleurs, c’est évident! Comment changer de Porsche Cayenne tous les 2 ans, hein!? Faut bien la faire, la equalizacheun!!! Bah, ça, Olivier ne nous le dit pas! Et je note aussi que les prix comparatifs de Sainsbury’s: Un gros macaron “ALDI PRICE MATCH”, c’est tout!
On ignore s’ils sont juste alignés ou moins chers… Ça manque de précision!
Je remarque également, qu’anglais ou français, même combat: Ça décolle les étiquettes et ça les colle n’importe où https://www.youtube.com/watch?v=2fy-h6QcfkE&t=58s
(look at the bananas)
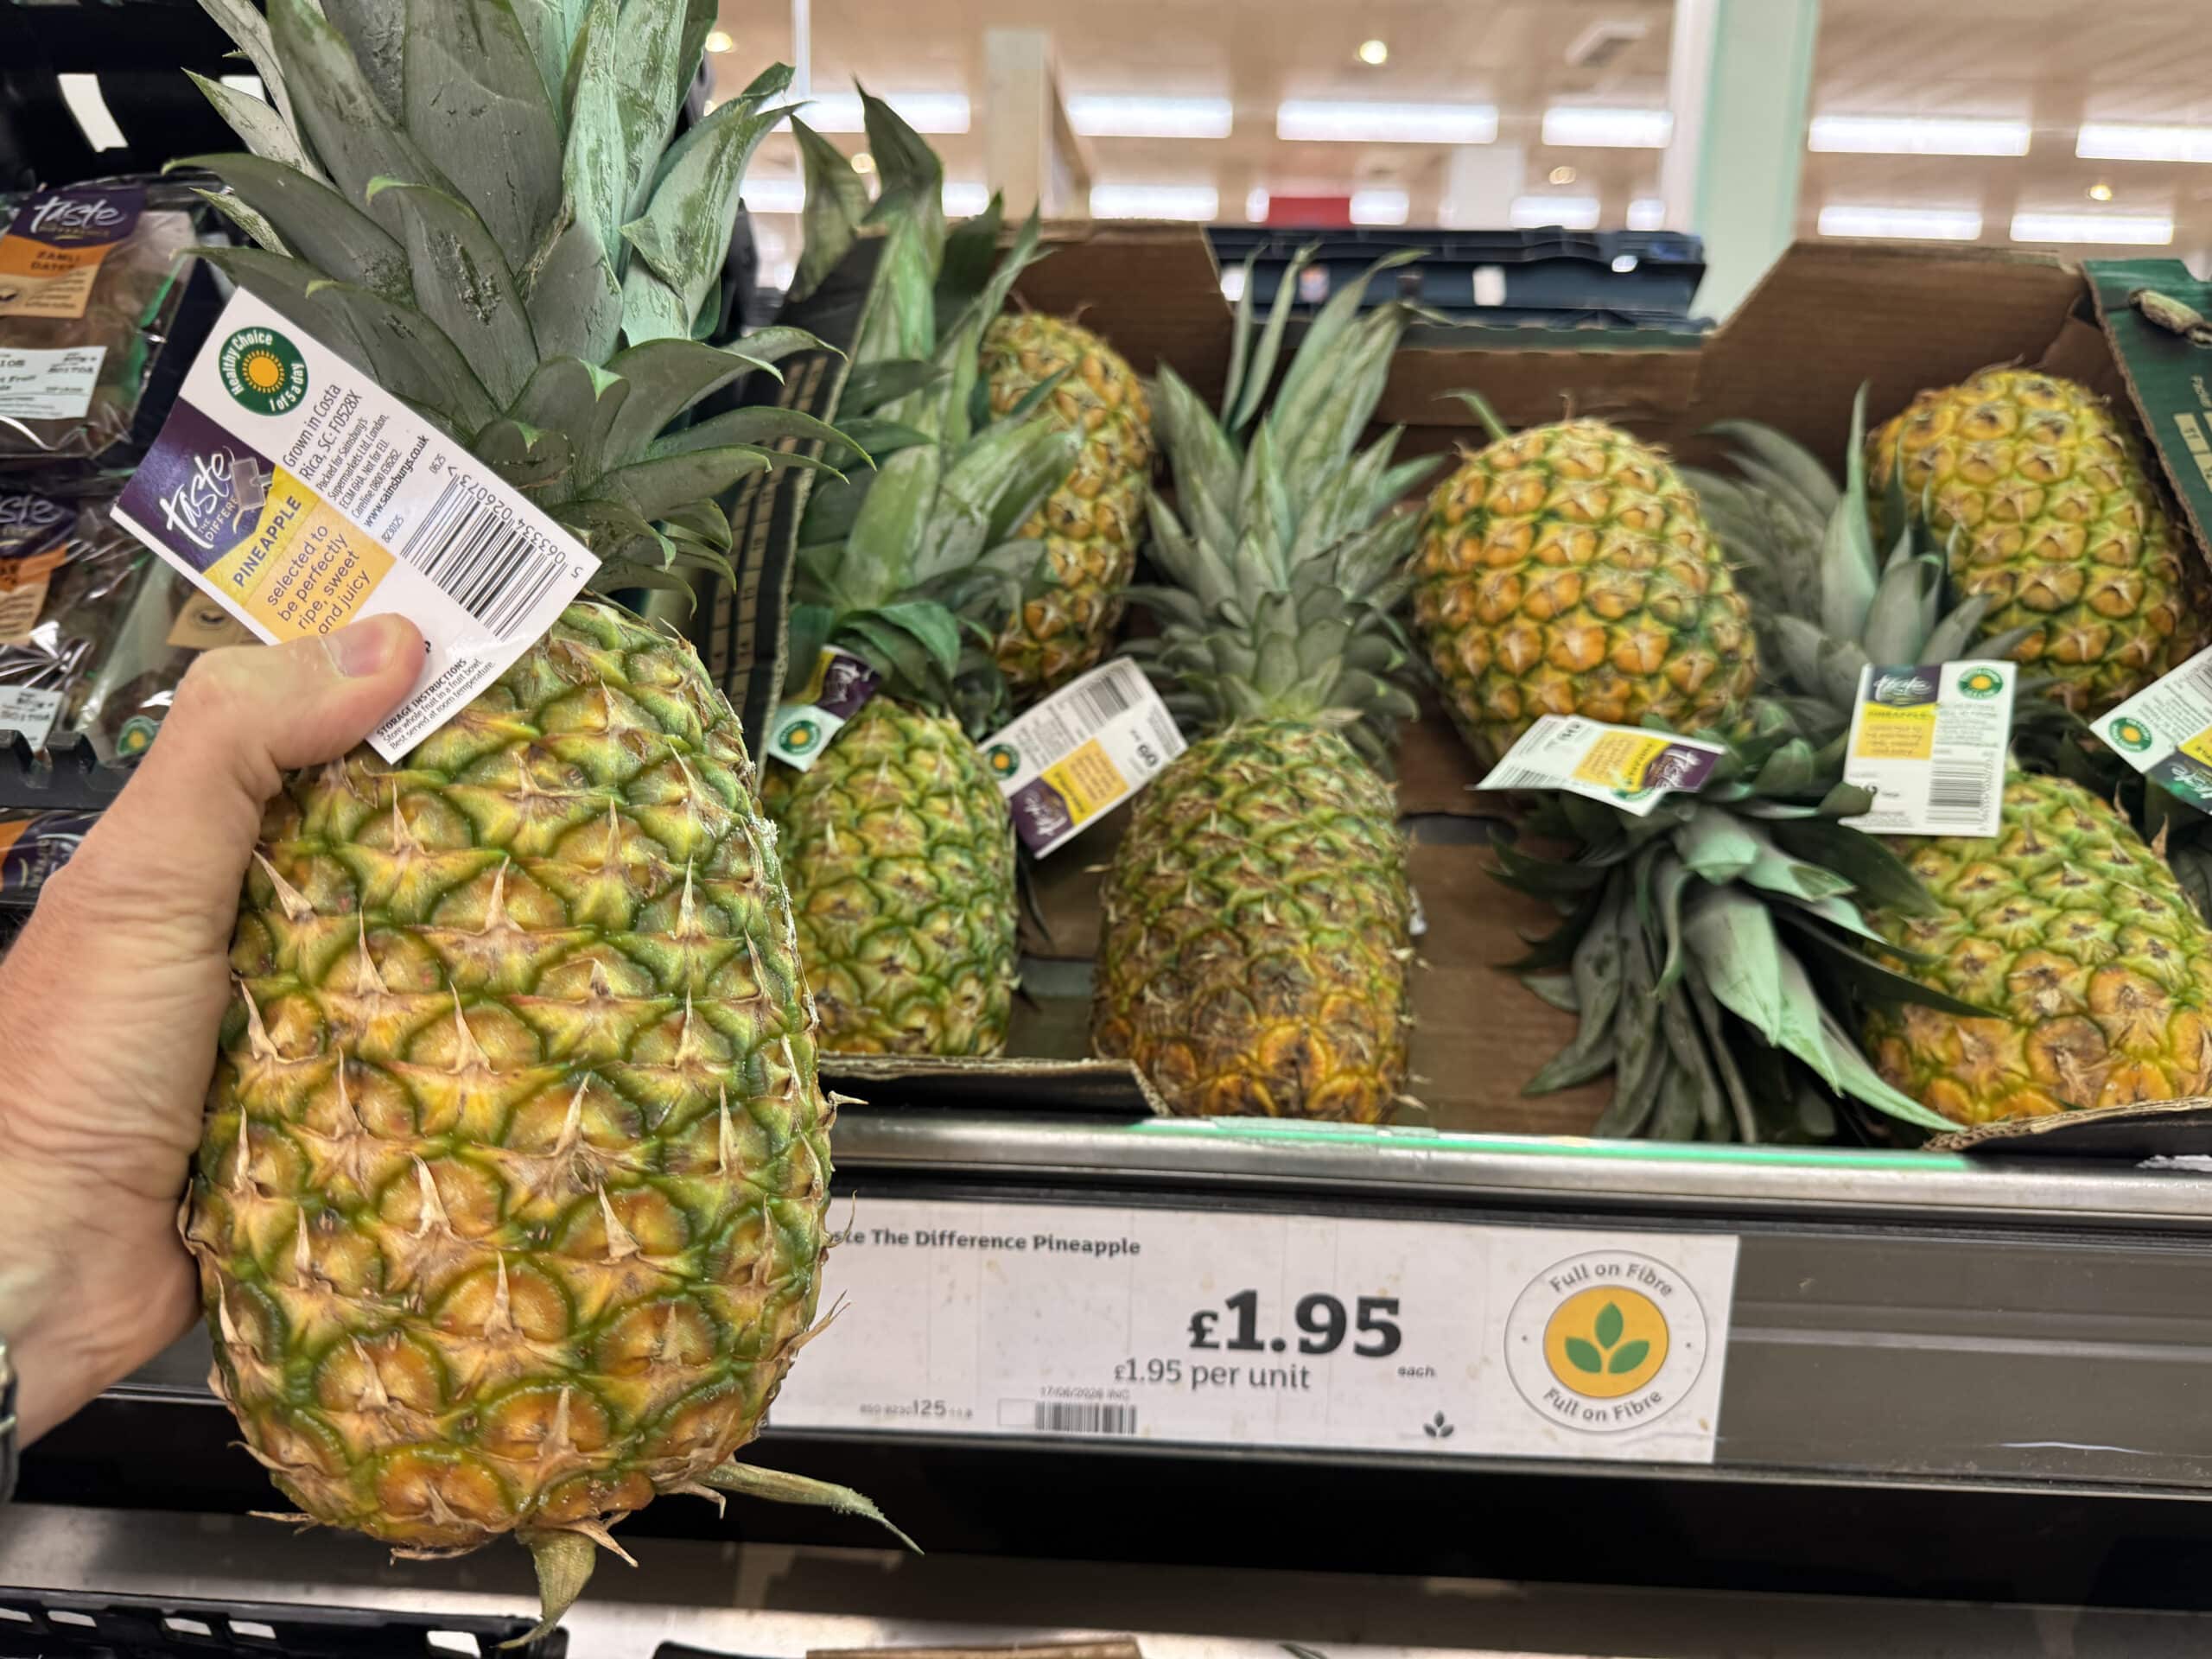
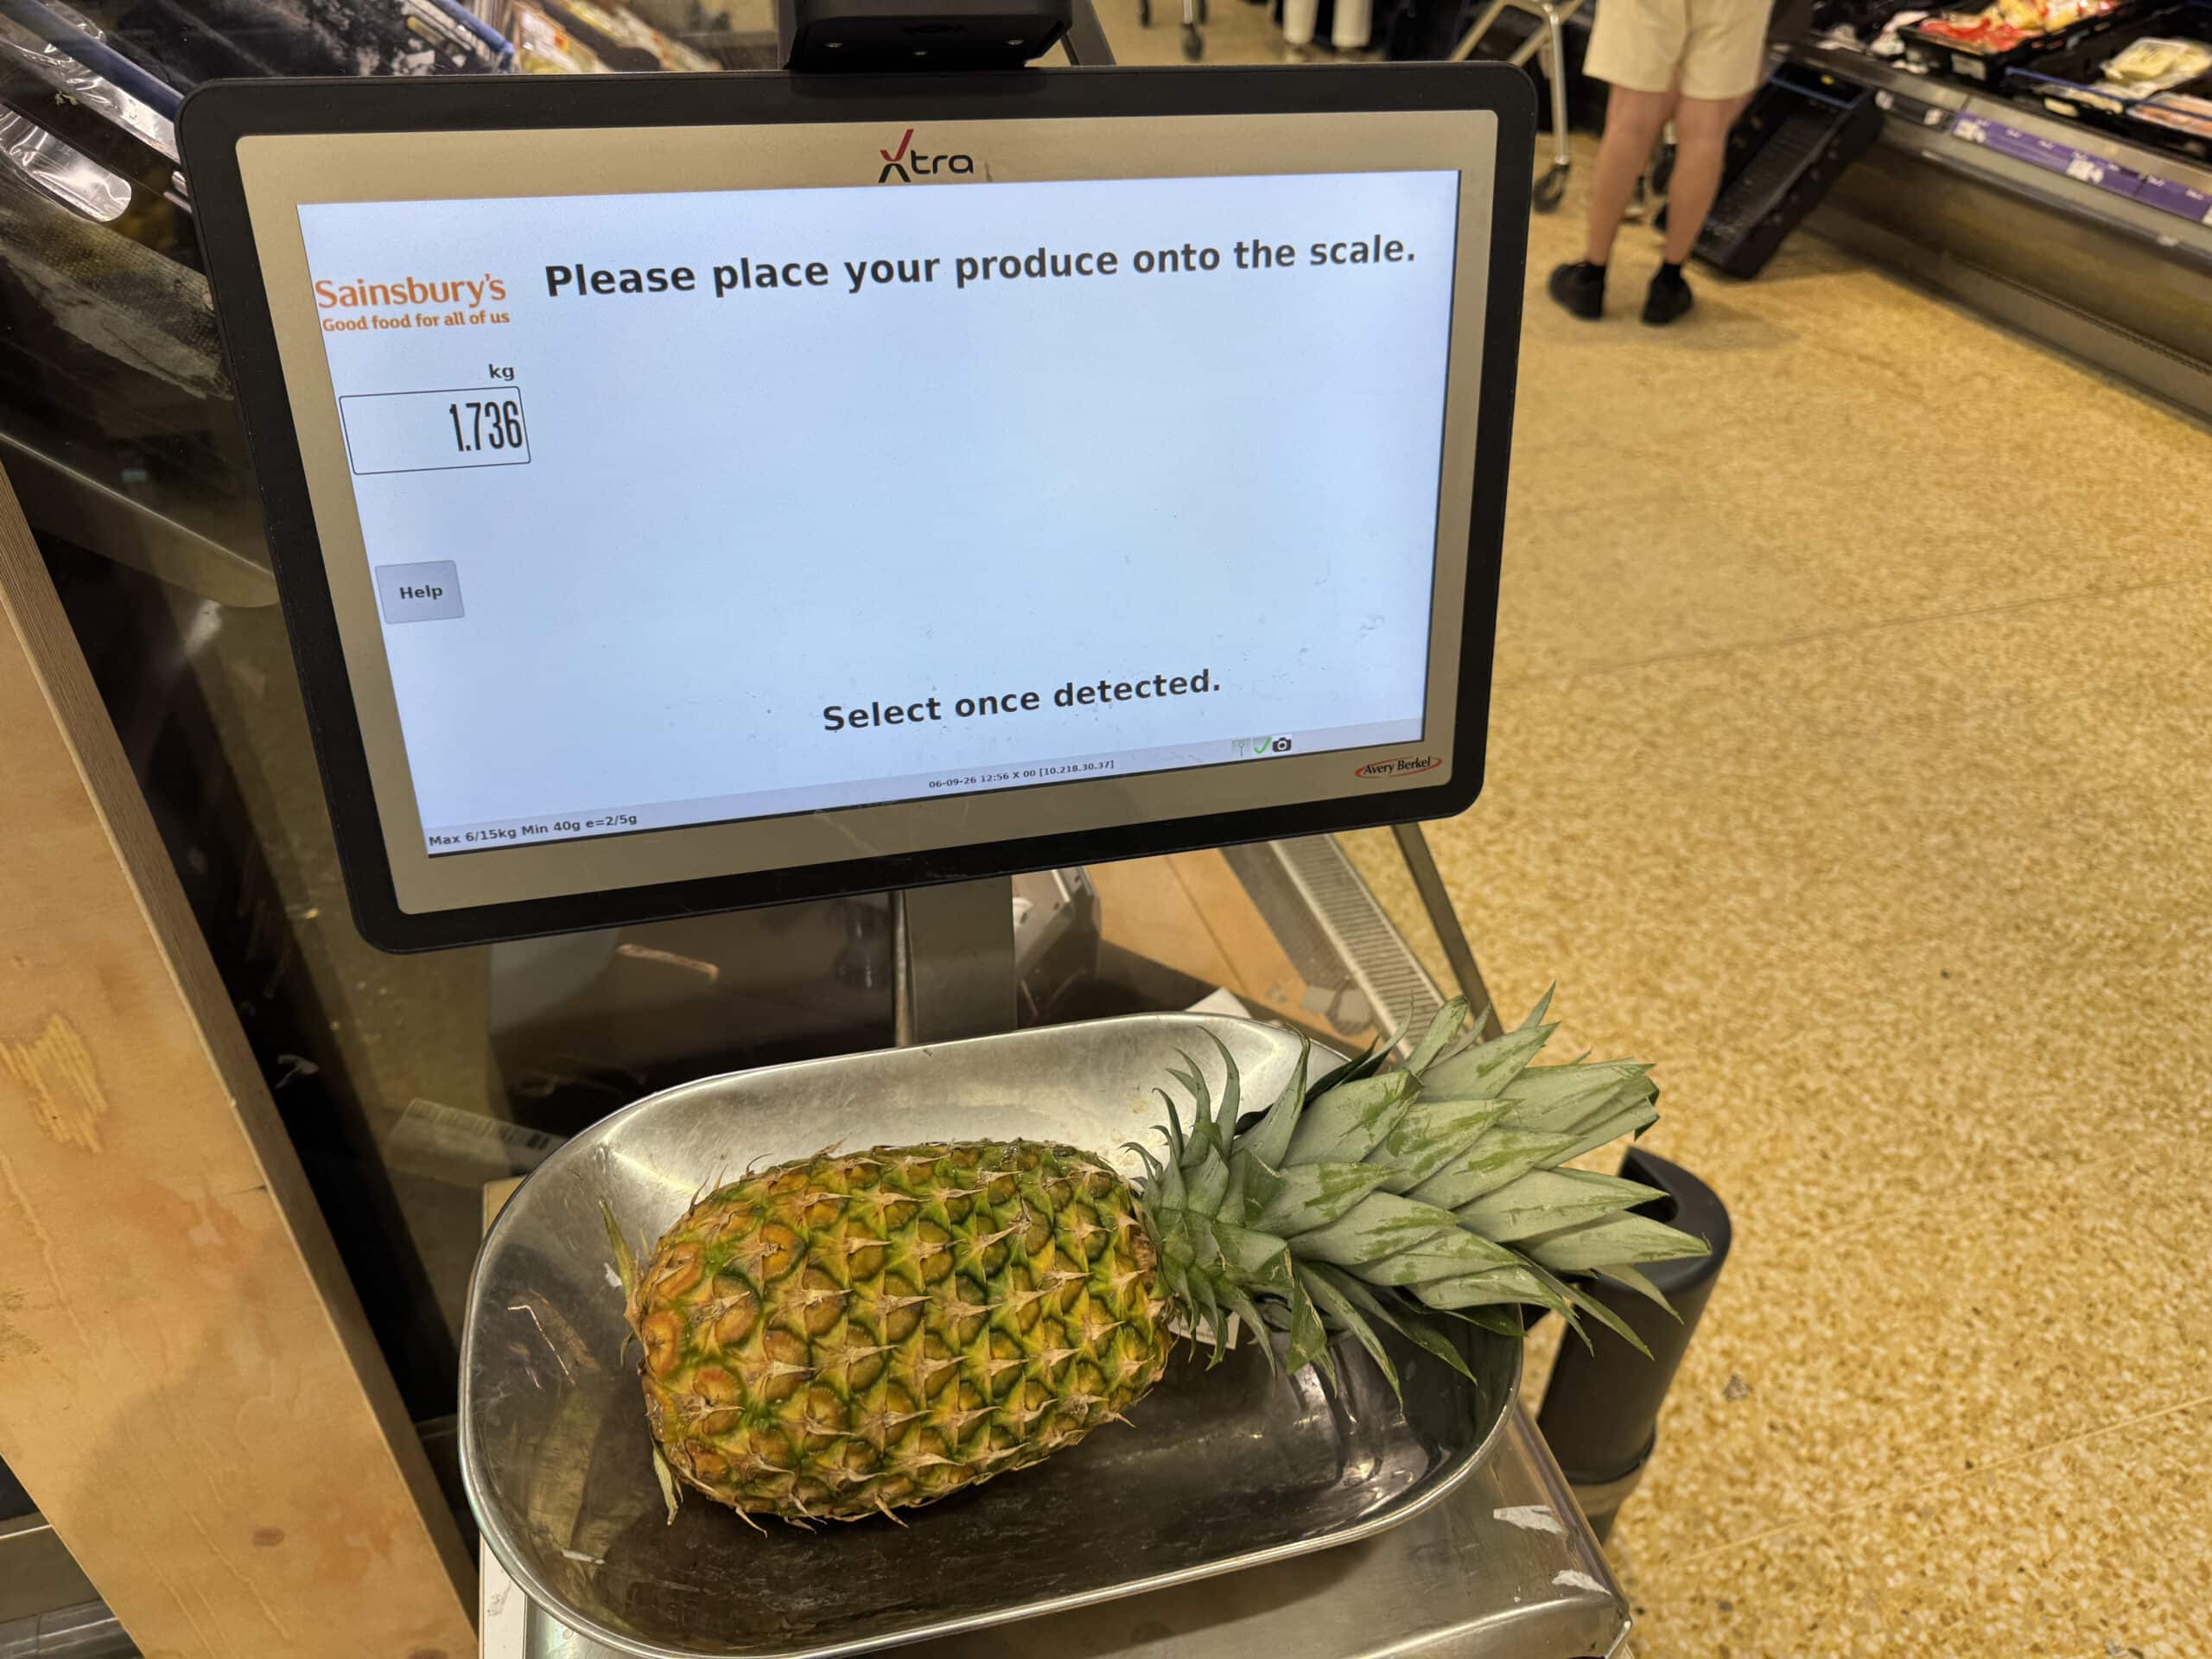
Je note surtout que quand Olivier remarque une grosse pine, il s’empresse de la peser… même si elle est vendue à l’unité! Tu peux en faire des choses avec une pine d’1.7kg.
Houla… Mon correcteur qui fait encore des siennes; il fallait, bien entendu, lire pineapple. Après, j’passe pour un coquinou…
Moins que Vanessa avec cette chanson: Mais que fait cette ananas avec son ‘chat’? https://www.youtube.com/watch?v=sh_R1tFN5XA
comparez aussi le prix des couches (avant promo)
Pour avoir travaillé des 2 côtés de la Manche dans le secteur, l’écart de prix est le résultat de plusieurs facteurs :
– Le sourcing : en-dehors de la (courte) saison des légumes britanniques, tout vient quasi exclusivement du sud de l’Espagne et maintenant du Maroc ou d’un pays à bas coût de l’hémisphère sud pour les produits à saison inversée
– La qualité (absence de) : le prix compte à 99% dans le choix du produit et du fournisseur, c’est donc quasiment toujours le produit le moins qualitatif qui l’emporte
– Le choix (absence de) : 1 unité de besoin, 1 produit, point barre
– L’organisation de la chaîne de valeur : sur la base des éléments ci-dessus, 1 besoin = 1 produit = 1 fournisseur = 2 ou 3 producteurs max par saison mais le plus souvent sur des contrats (pluri) annuels compresse fortement les marges à tous les niveaux contre la promesse de volume et simplicité
– En magasin, tout est emballé et gencodé, réduisant très fortement le taux de perte (la cible est 2%), et disposé directement dans les caisses de transport, réduisant la main d’œuvre de mise en rayon à néant. Les 2 compriment fortement la marge faciale nécessaire à la rentabilité du rayon.
Évidemment ce modèle est inenvisageable en France, où l’expérience sensorielle, le choix et le sourcing (à la différence du Royaume-Uni la France peut techniquement produire l’essentiel du rayon) priment avant tout