Ce n’est pas parce que le taux de pénétration du drive ne progresse plus qu’il n’y a pas de renouvellement de la clientèle. Selon Worldpanel, 32,5 % des foyers français sont clients du drive (sans compter la livraison à domicile). Ce chiffre progresse à peine de 0,2 point en un an, mais il y a en réalité 1,8 million de nouveaux ménages qui essaient le drive et autant qui l’abandonnent. Frédéric Valette, pour sa dernière participation aux Ateliers du Drive en tant que directeur commercial de Worldpanel (11 ans de fidélité à l’événement !), a détaillé le profil de ces nouvelles recrues de l’année 2026.
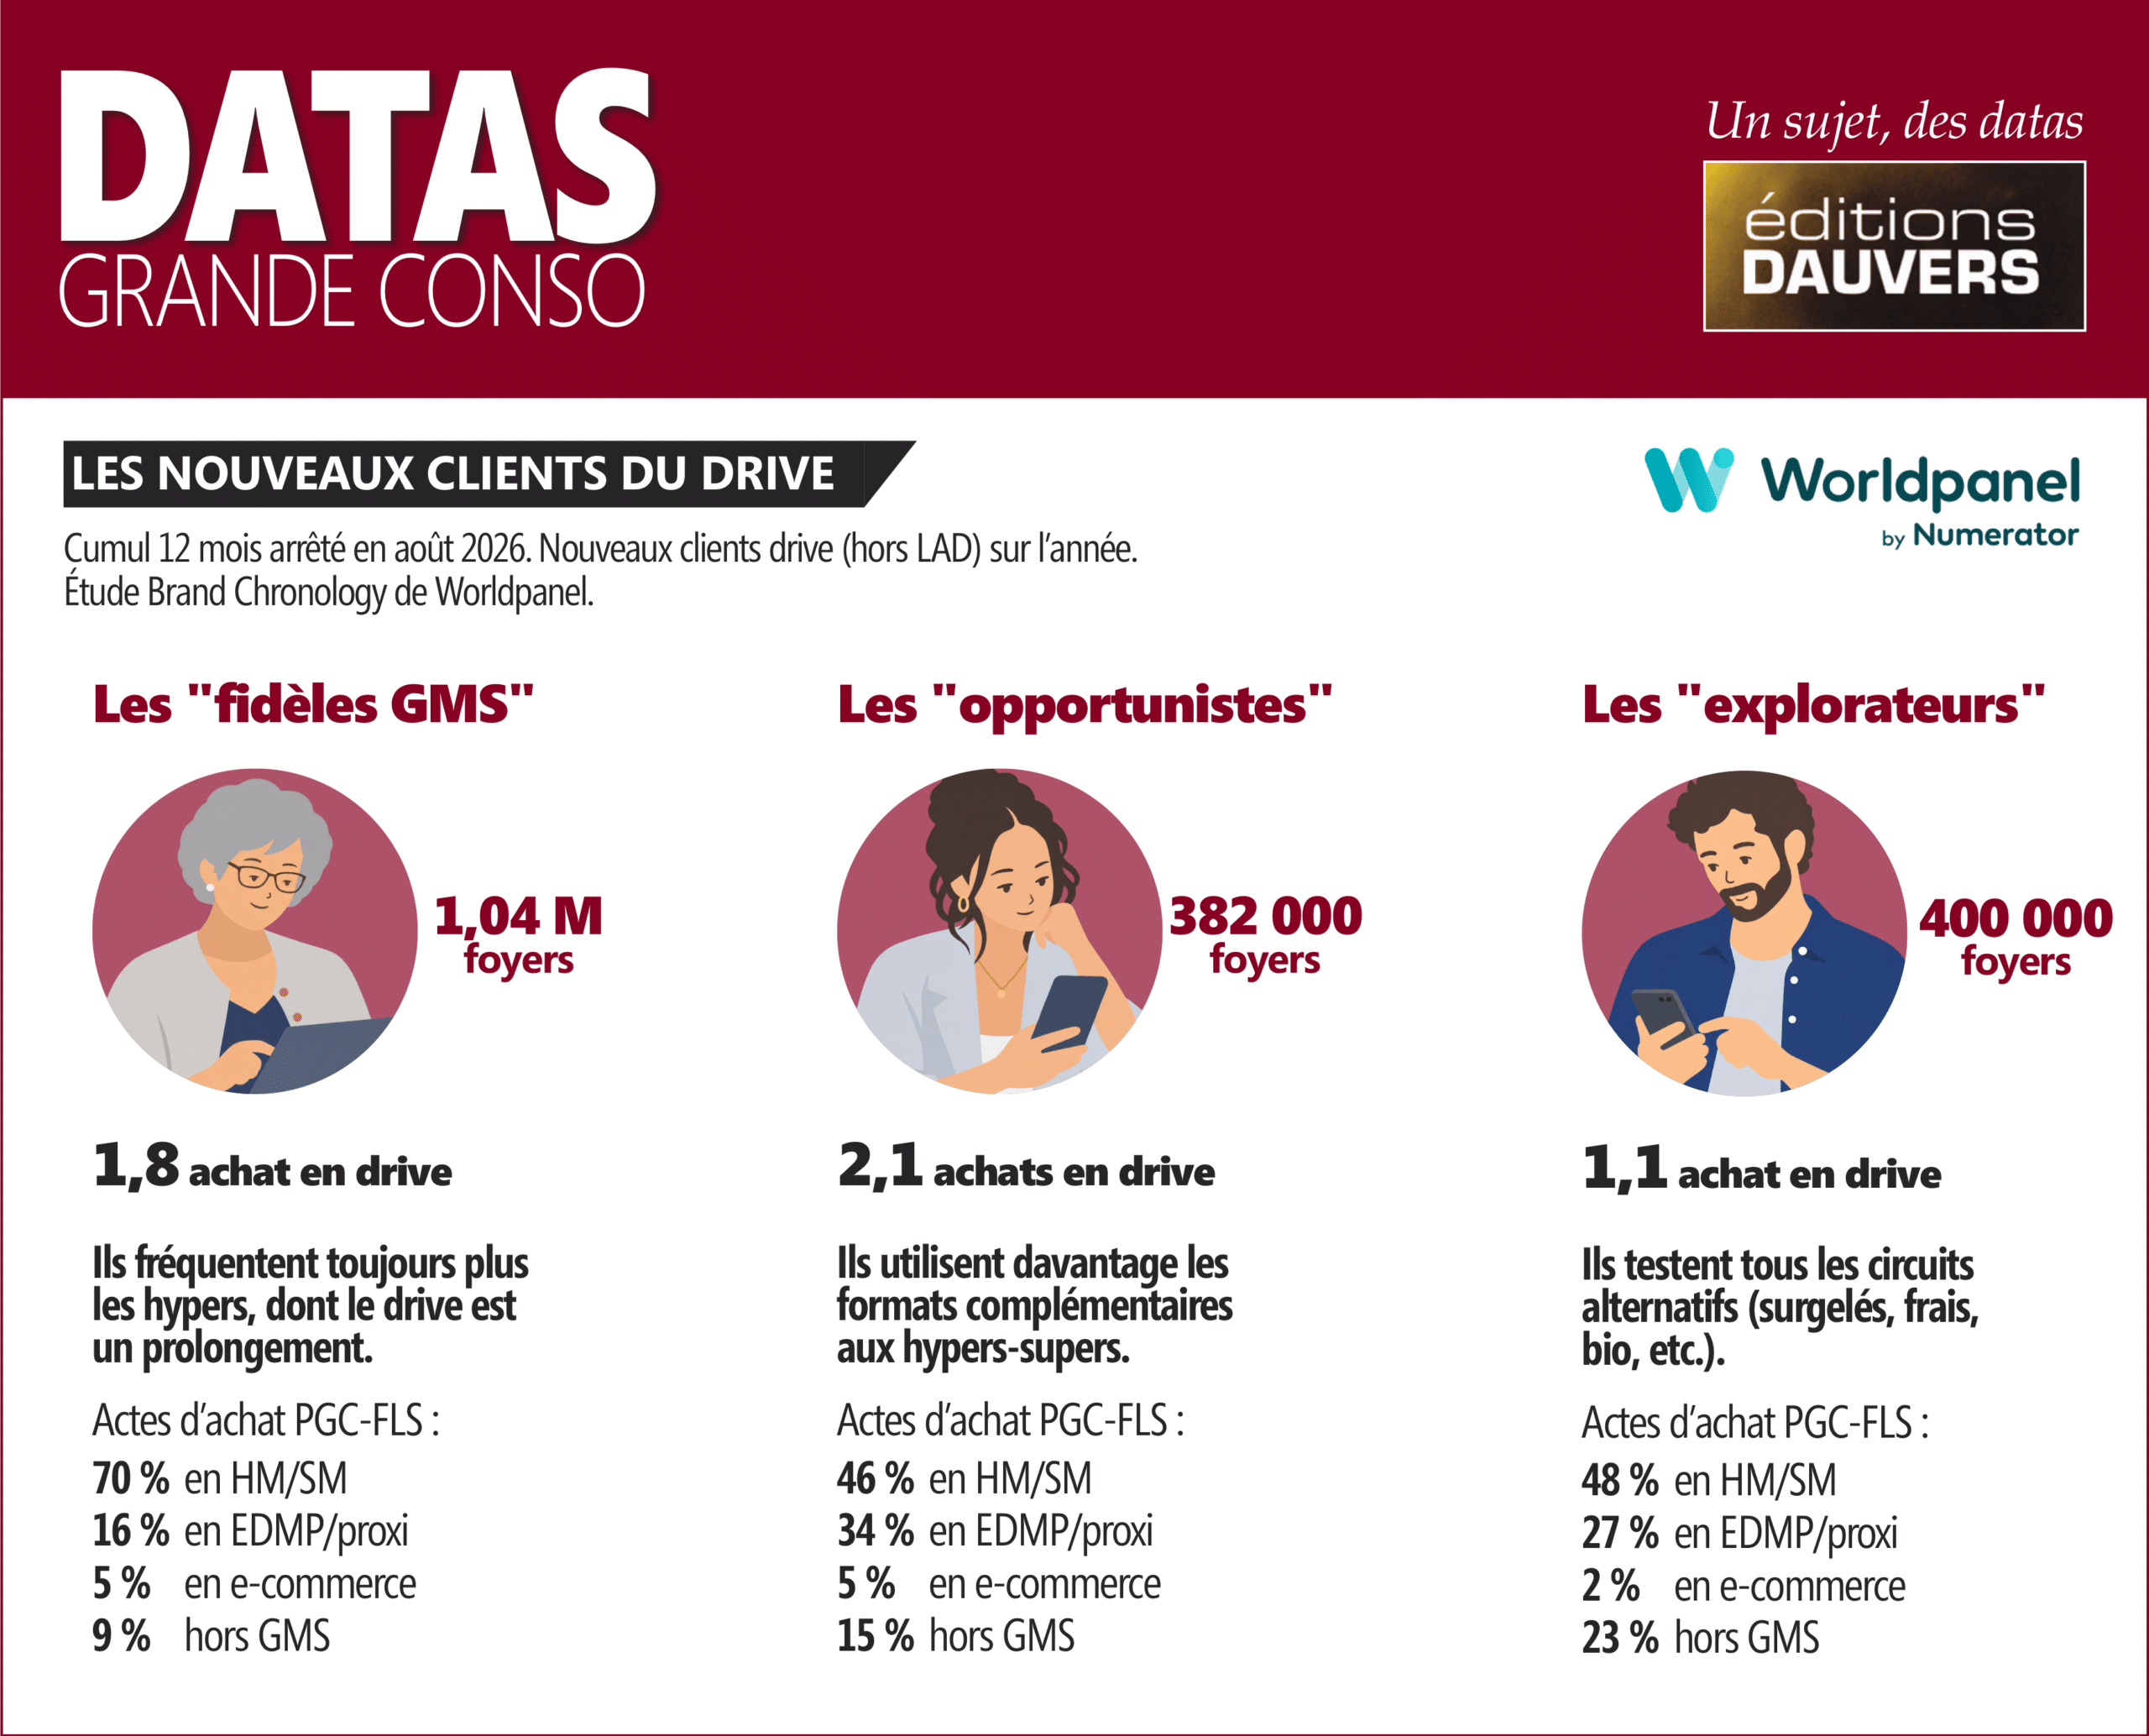
Le premier constat est rassurant : 57 % des nouveaux clients du drive sont surtout encore plus fidèles aux GMS. Ils sont un gros million de foyers et consacrent en moyenne 55 % de leurs actes d’achat PGC-FLS aux hypers. Ils essaient le drive comme un complément de leur magasin habituel et se concentrent sur les catégories les plus “drive perméables”. Ce sont de bons clients potentiels pour le circuit : 44 % de ces essayeurs ont déjà passé au moins une deuxième commande et 17 % sont de nouveaux fidèles en puissance (plusieurs achats consécutifs).
Un peu moins de 400 000 foyers, ensuite, sont des opportunistes de la grande conso. Ils diminuent leurs achats en hypers-supers parce qu’ils trouvent un intérêt à fréquenter les supermarchés discount (EDMP), la proxi, les multifrais (type Grand Frais) et les bazars discount (type Action). Ils testent le drive comme un nouveau levier d’optimisation des courses. 52 % d’entre eux ont déjà passé une deuxième commande et 16 % sont revenus plusieurs fois d’affilée. Avec cette clientèle, deux scénarios sont possibles : soit le drive aide à la retenir et améliore sa fidélité aux GMS, soit il contribue encore davantage à la fragmentation des courses en facilitant les missions fond de placard et en laissant le reste à d’autres circuits.
Les autres 400 000 ménages qui ont essayé le drive dans l’année sont de grands zappeurs. Ils ne consacrent que 32 % de leurs actes d’achat aux hypers et 23 % de leurs emplettes sont réalisées en dehors des GMS (bio, frais, surgelés, bazars, etc.). Ils testent le drive par curiosité mais y reviennent moins (40 % de répéteurs, 5 % seulement de façon consécutive). En théorie, une façon de travailler cette cible pourrait être de développer l’offre en marketplace, afin de lui proposer ce qu’elle ne trouve pas en GMS et qu’elle va chercher ailleurs (cf les tests de Carrefour, avec des spécialistes du frais et plus récemment avec Darty). Mais sur l’alimentaire, les initiatives prises jusqu’à présent sont restées sans effet majeur.
Extrait de VIGIE GRANDE CONSO, la veille de référence sur le retail que nous éditons depuis + de 15 ans. Infos ici >>